2026-09-07—2026-09-13|A股广度收缩,收益向反转型领涨行业集中
执行摘要
本周A股走弱,行业广度收缩,31个行业中仅7个上涨,收益集中于少数头部行业。通信、建筑材料、综合和电子呈现反转型领涨,非银金融、计算机和美容护理则由上周相对靠前转至本周末位附近。行业价格表现与成交额较上周的增减总体存在部分对应,但并非完全同步;成交额变化仅反映交易活跃度,不代表资金净流入。全球权益市场整体偏弱,亚太市场内部表现分化,港股跌幅较突出;大宗商品同样分化,布伦特原油上涨+8.65%,黄金和白银期货及现货回落。
全球权益市场比较
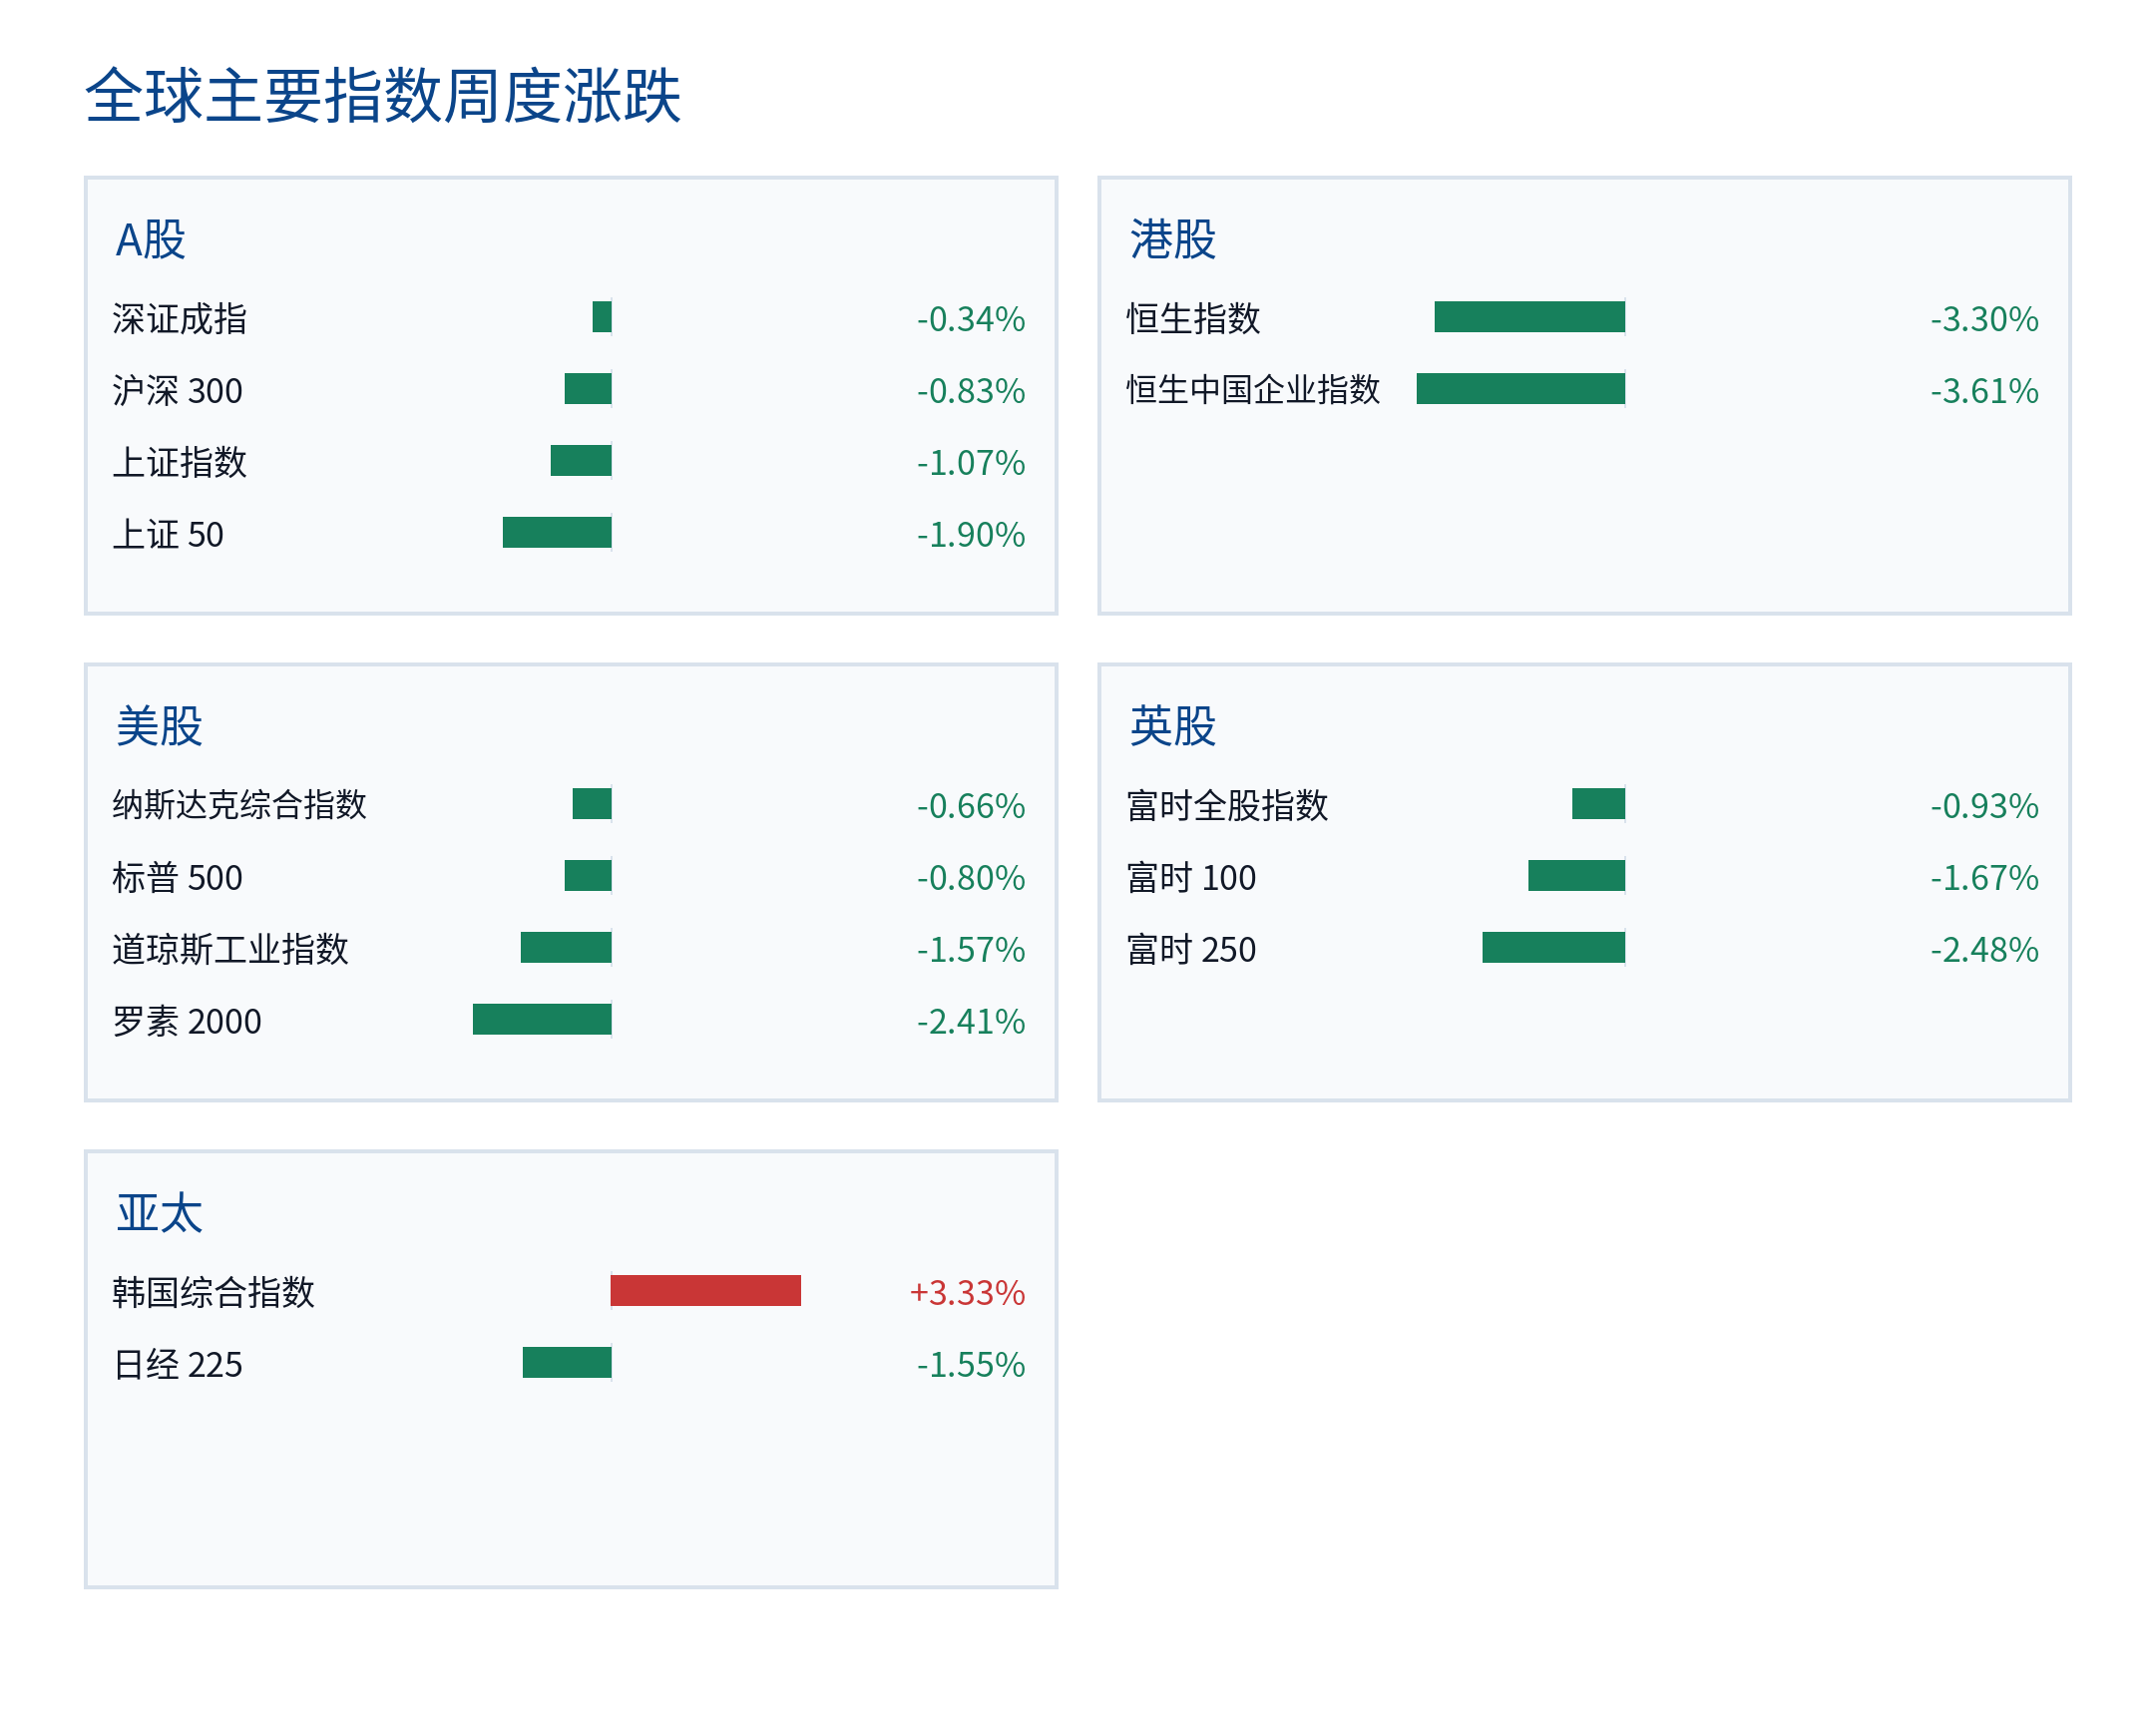
本周全球权益市场整体偏弱,亚太市场内部表现有所分化。韩国综合指数上涨+3.33%,日经225下跌-1.55%;港股表现相对较弱,恒生指数下跌-3.30%,恒生中国企业指数下跌-3.61%。A股代表指数中,深证成指下跌-0.34%、沪深300下跌-0.83%、上证指数下跌-1.07%;美股主要指数亦多数收跌。现有样本显示,市场普遍承压,但不同市场之间的相对强弱仍存在分化。
大宗商品表现分化
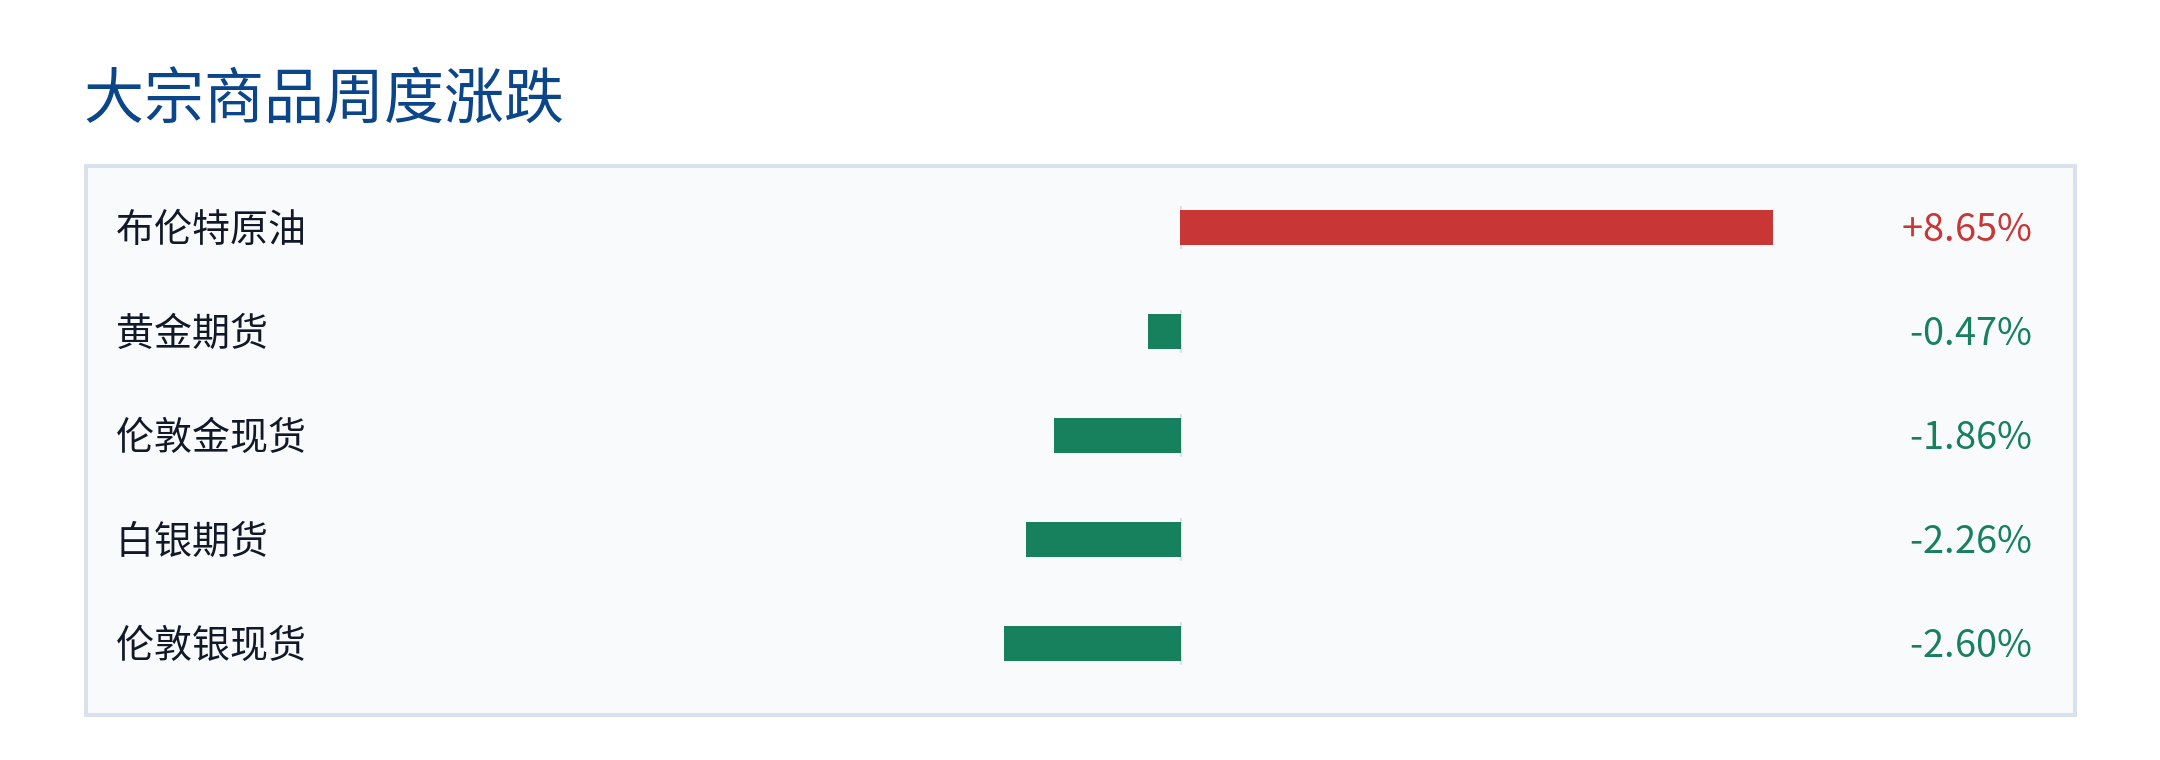
本周大宗商品走势分化,能源走强,贵金属普遍回落。布伦特原油上涨+8.65%,黄金期货下跌-0.47%、伦敦金现货下跌-1.86%,白银期货下跌-2.26%、伦敦银现货下跌-2.60%。所提供样本未包含工业金属数据,因此无法据此判断更广泛商品市场的表现。
A股行业广度收缩与收益集中
本周A股行业表现偏弱,广度较上周收窄。31个行业中仅7个上涨,占22.6%,低于上周的14个和45.2%;跑赢沪深300的行业为10个,占32.3%,也低于上周的18个和58.1%。与此同时,头部行业平均收益为+4.00%,行业中位数为-1.81%,收益差为+5.81%,高于上周的+5.28%,表明正收益主要集中于少数领先行业。
行业轮动:反转型领涨与新近转弱并存
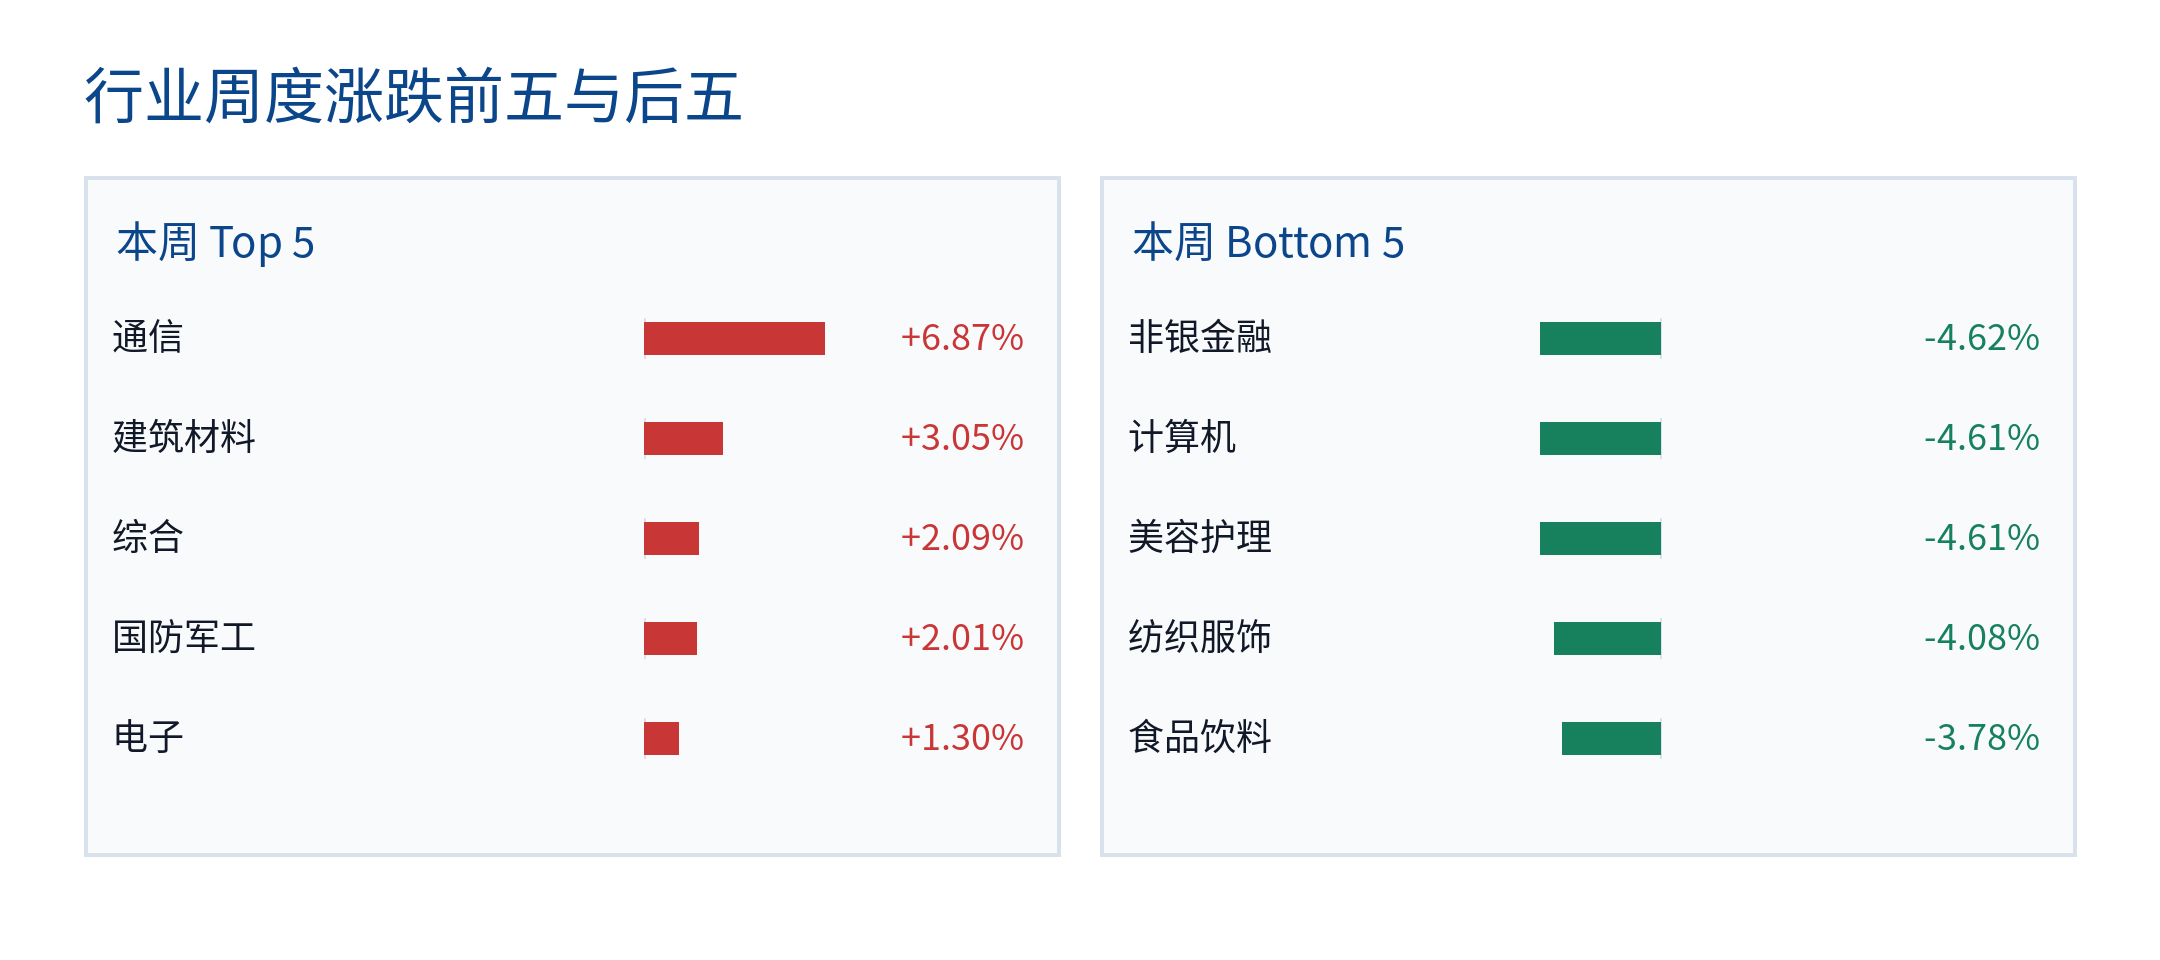
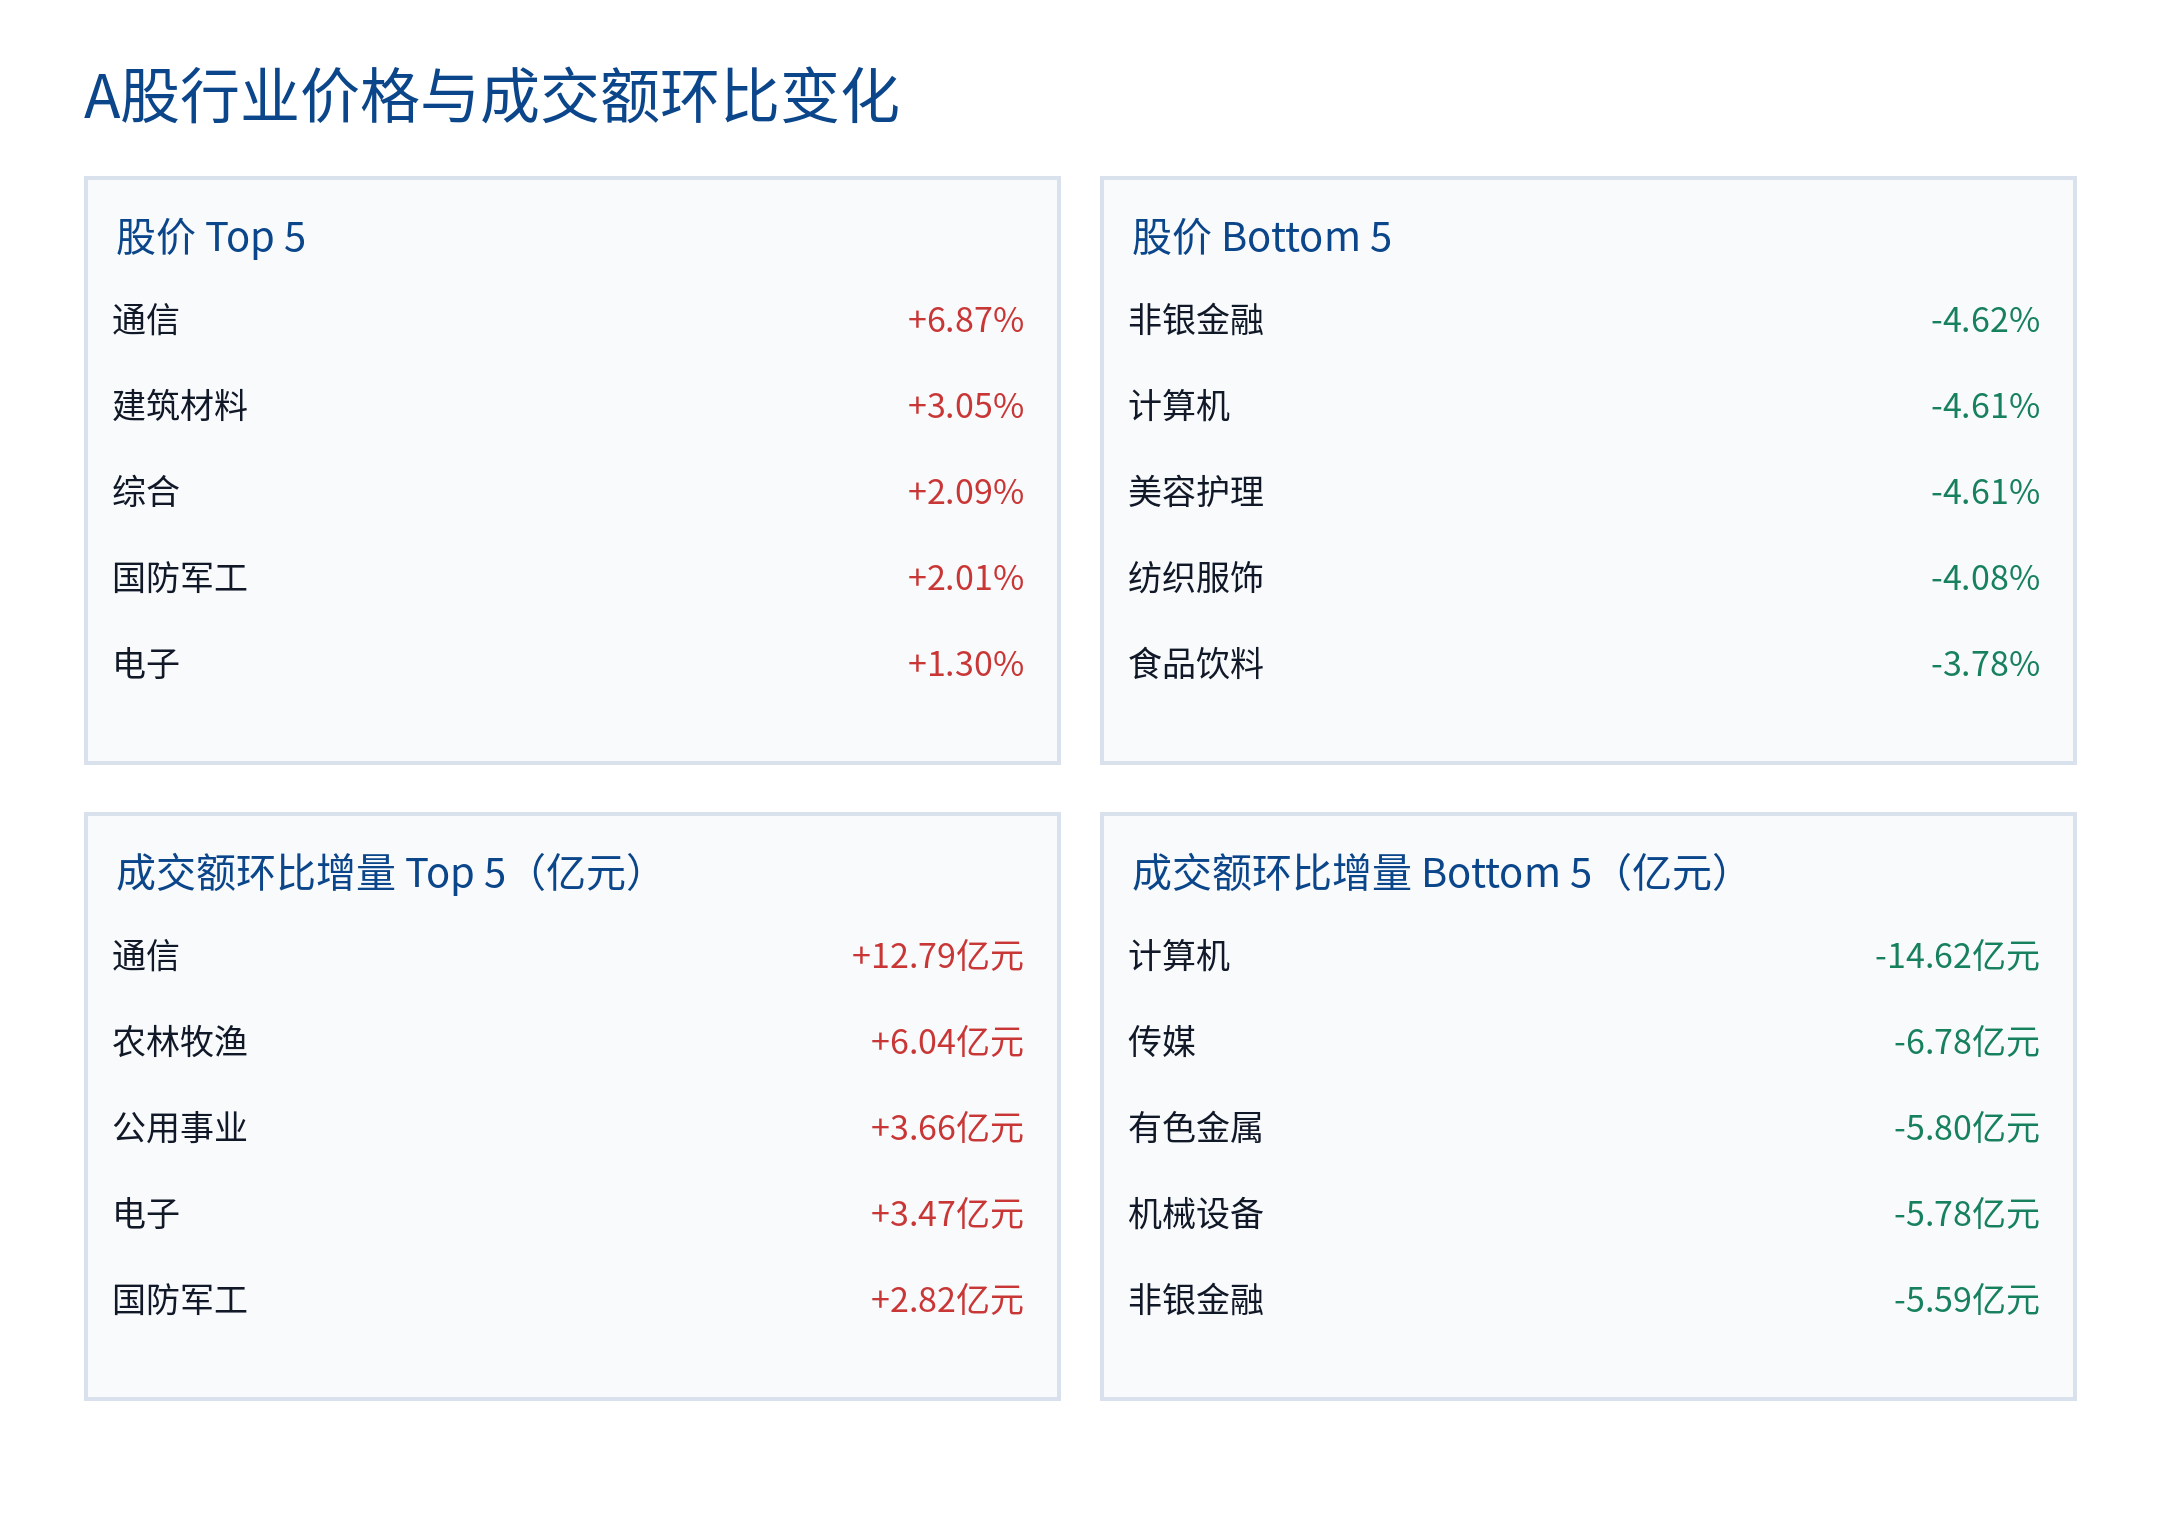
本周行业强弱呈现明显轮动。通信上涨+6.87%,由上周第28位升至第1位;建筑材料上涨+3.05%,由第29位升至第2位;电子上涨+1.30%,由第31位升至第5位,国防军工亦维持前列。相对而言,非银金融、计算机和美容护理分别下跌-4.62%、-4.61%和-4.61%,由上周相对靠前的位置降至本周末位附近,显示其弱势更多体现为本周的新近转变,而非持续落后。
A股价格与成交活跃度变化
价格强弱与成交额较上周的变化总体存在部分对应。通信上涨+6.87%,成交额较上周增加+12.79亿元;电子上涨+1.30%、国防军工上涨+2.01%,成交额也较上周增加。计算机下跌-4.61%、非银金融下跌-4.62%,成交额均较上周减少。农林牧渔成交额较上周增加+6.04亿元,但本周下跌-1.59%;传媒、有色金属和机械设备成交额较上周减少,但未进入价格跌幅后五,说明两项变化并不完全同步。
后续观察
后续可关注行业上涨占比及跑赢沪深300的行业占比是否延续变化,并观察头部行业与行业中位数之间的收益差是否扩大或收窄。同时,可跟踪通信、建筑材料、综合和电子等行业的排名表现,以及非银金融、计算机和美容护理的相对排名变化;价格表现与成交额较上周变化之间的一致性亦需持续观察。
分析师观点
上周市场的核心变化,是此前对新闻的犹豫,逐步转化为更明显的风险收缩。A股成交降温后出现放量下跌,港股连续调整,美股虽然周五反弹,但全周仍然收跌。不过,科技内部并没有同步走弱,光通信与大模型公司的表现出现明显分化。我的判断是:资金仍在寻找增长机会,但对估值、竞争格局和买入价格的要求正在提高。
A股全周上证指数下跌1.07%,收于3888.11点;深证成指下跌0.34%,创业板指反而上涨1.08%。这一组合说明,不能简单沿用此前“科技成长全面弱于主板”的判断,部分成长方向出现了修复,但这种修复尚未扩展为整体市场的持续上涨。在光通信以及光模块,受益于光博会的部分展示在部分日内获得了短暂修复,但是从整周的角度仍然是盘整居多。
成交量是理解这一周的重要线索。周四上证成交额降至约7796亿元,周五则回升至9581亿元,但对应的是超过4800只股票下跌。三大指数盘中一度均跌逾2%,午后才收窄跌幅。缩量之后出现的放量,首先伴随的是卖压释放,而非普遍上涨。午后回升表明低位存在承接,但仅凭这一点,还不足以判断调整已经结束。
这也修正了我们此前对“缩量”的理解。成交减少可以来自惜售,也可以来自买方观望;要结合后续价格和上涨家数判断。上周后半段的表现更偏向于买盘不足:指数缺少持续向上的推动力,新增成交出现时,市场宽度反而恶化。因此,相较于某一天指数是否翻红,更值得观察的是上涨能否扩散,以及反弹能否连续获得成交支持。
港股的压力更加集中。恒生指数连续五天下跌,周五收于24805点附近,跌至近两个月低位;恒生科技指数全周下跌5.45%,明显弱于恒指。与此同时,周五南向资金仍净买入约44亿港元,并已连续五日净流入。有资金买入和指数止跌,是两回事。南向承接存在,但当周尚不足以扭转整体价格趋势。
港股科技承受了两方面压力。外部是美国加息预期升温,对利率更敏感的成长资产估值承压;内部则是DeepSeek降价带来的竞争担忧。模型价格下降有利于扩大应用,却可能压缩模型供应商的收入和利润空间。因此,“AI技术进步”不能直接等同于“所有AI公司都受益”。
结合我们此前重点讨论的科技动量,这一周最值得复盘的是光通信与大模型股的分化:港股剑桥科技周涨超过24%,长飞光纤光缆上涨超过15%,中际旭创上涨超过14%;智谱和MiniMax则分别下跌超过27%和25%。这些表现支持继续区分AI产业链中的不同环节。
美股全周同样承压,标普500下跌0.8%,纳斯达克综合指数下跌约0.7%,道指下跌1.6%,罗素2000下跌2.4%。小盘股跌幅更大,说明调整并非只发生在高估值科技板块。周五标普上涨0.9%,结束连续四个交易日下跌,但没有收复全部周内损失。
美国外部风险仍主要通过油价传导。周四油价上涨至5月以来高位,加重通胀担忧并给债券市场带来压力,股票随之下跌。这里的影响链条很清楚:能源价格走高,提高成本与通胀压力,强化利率维持高位甚至进一步上升的预期,最终限制股票估值。即使一家公司的产业前景没有改变,它的股价仍可能受到这一共同变量压制。对照此前的复盘框架,上周有三点需要更新。首先,缩量不能自动视为调整接近尾声,需要后续上涨家数和量价配合验证。其次,AI仍需分环节观察,光通信的相对强势与模型公司的竞争压力可以同时存在。最后,单日反弹反映的是当时买卖力量的变化,持续趋势还需要更多交易日确认。
风险提示
本报告仅基于所提供的周度市场数据进行描述,不构成投资建议。行业成交额较上周增加或减少仅反映成交活跃度变化,不代表资金净流入;市场表现及行业排名可能在后续期间发生变化。