2026-08-31—2026-09-06|A股走弱,行业收益集中于少数反转板块
执行摘要
本周港股整体相对走强,美股多数主要指数小幅走高;A股及所列亚太指数偏弱,A股内部也呈现明显分化。A股行业上涨覆盖面较上周收缩至45.2%,领先收益集中度上升。传媒、银行和国防军工等排名显著反转的板块位居前列,电子、有色金属等板块则明显走弱。大宗商品方面,能源走强、贵金属回落;A股多数行业的价格强弱与成交活跃度变化方向整体一致,但成交额变化仅反映活跃度,不代表资金净流入。
全球市场比较
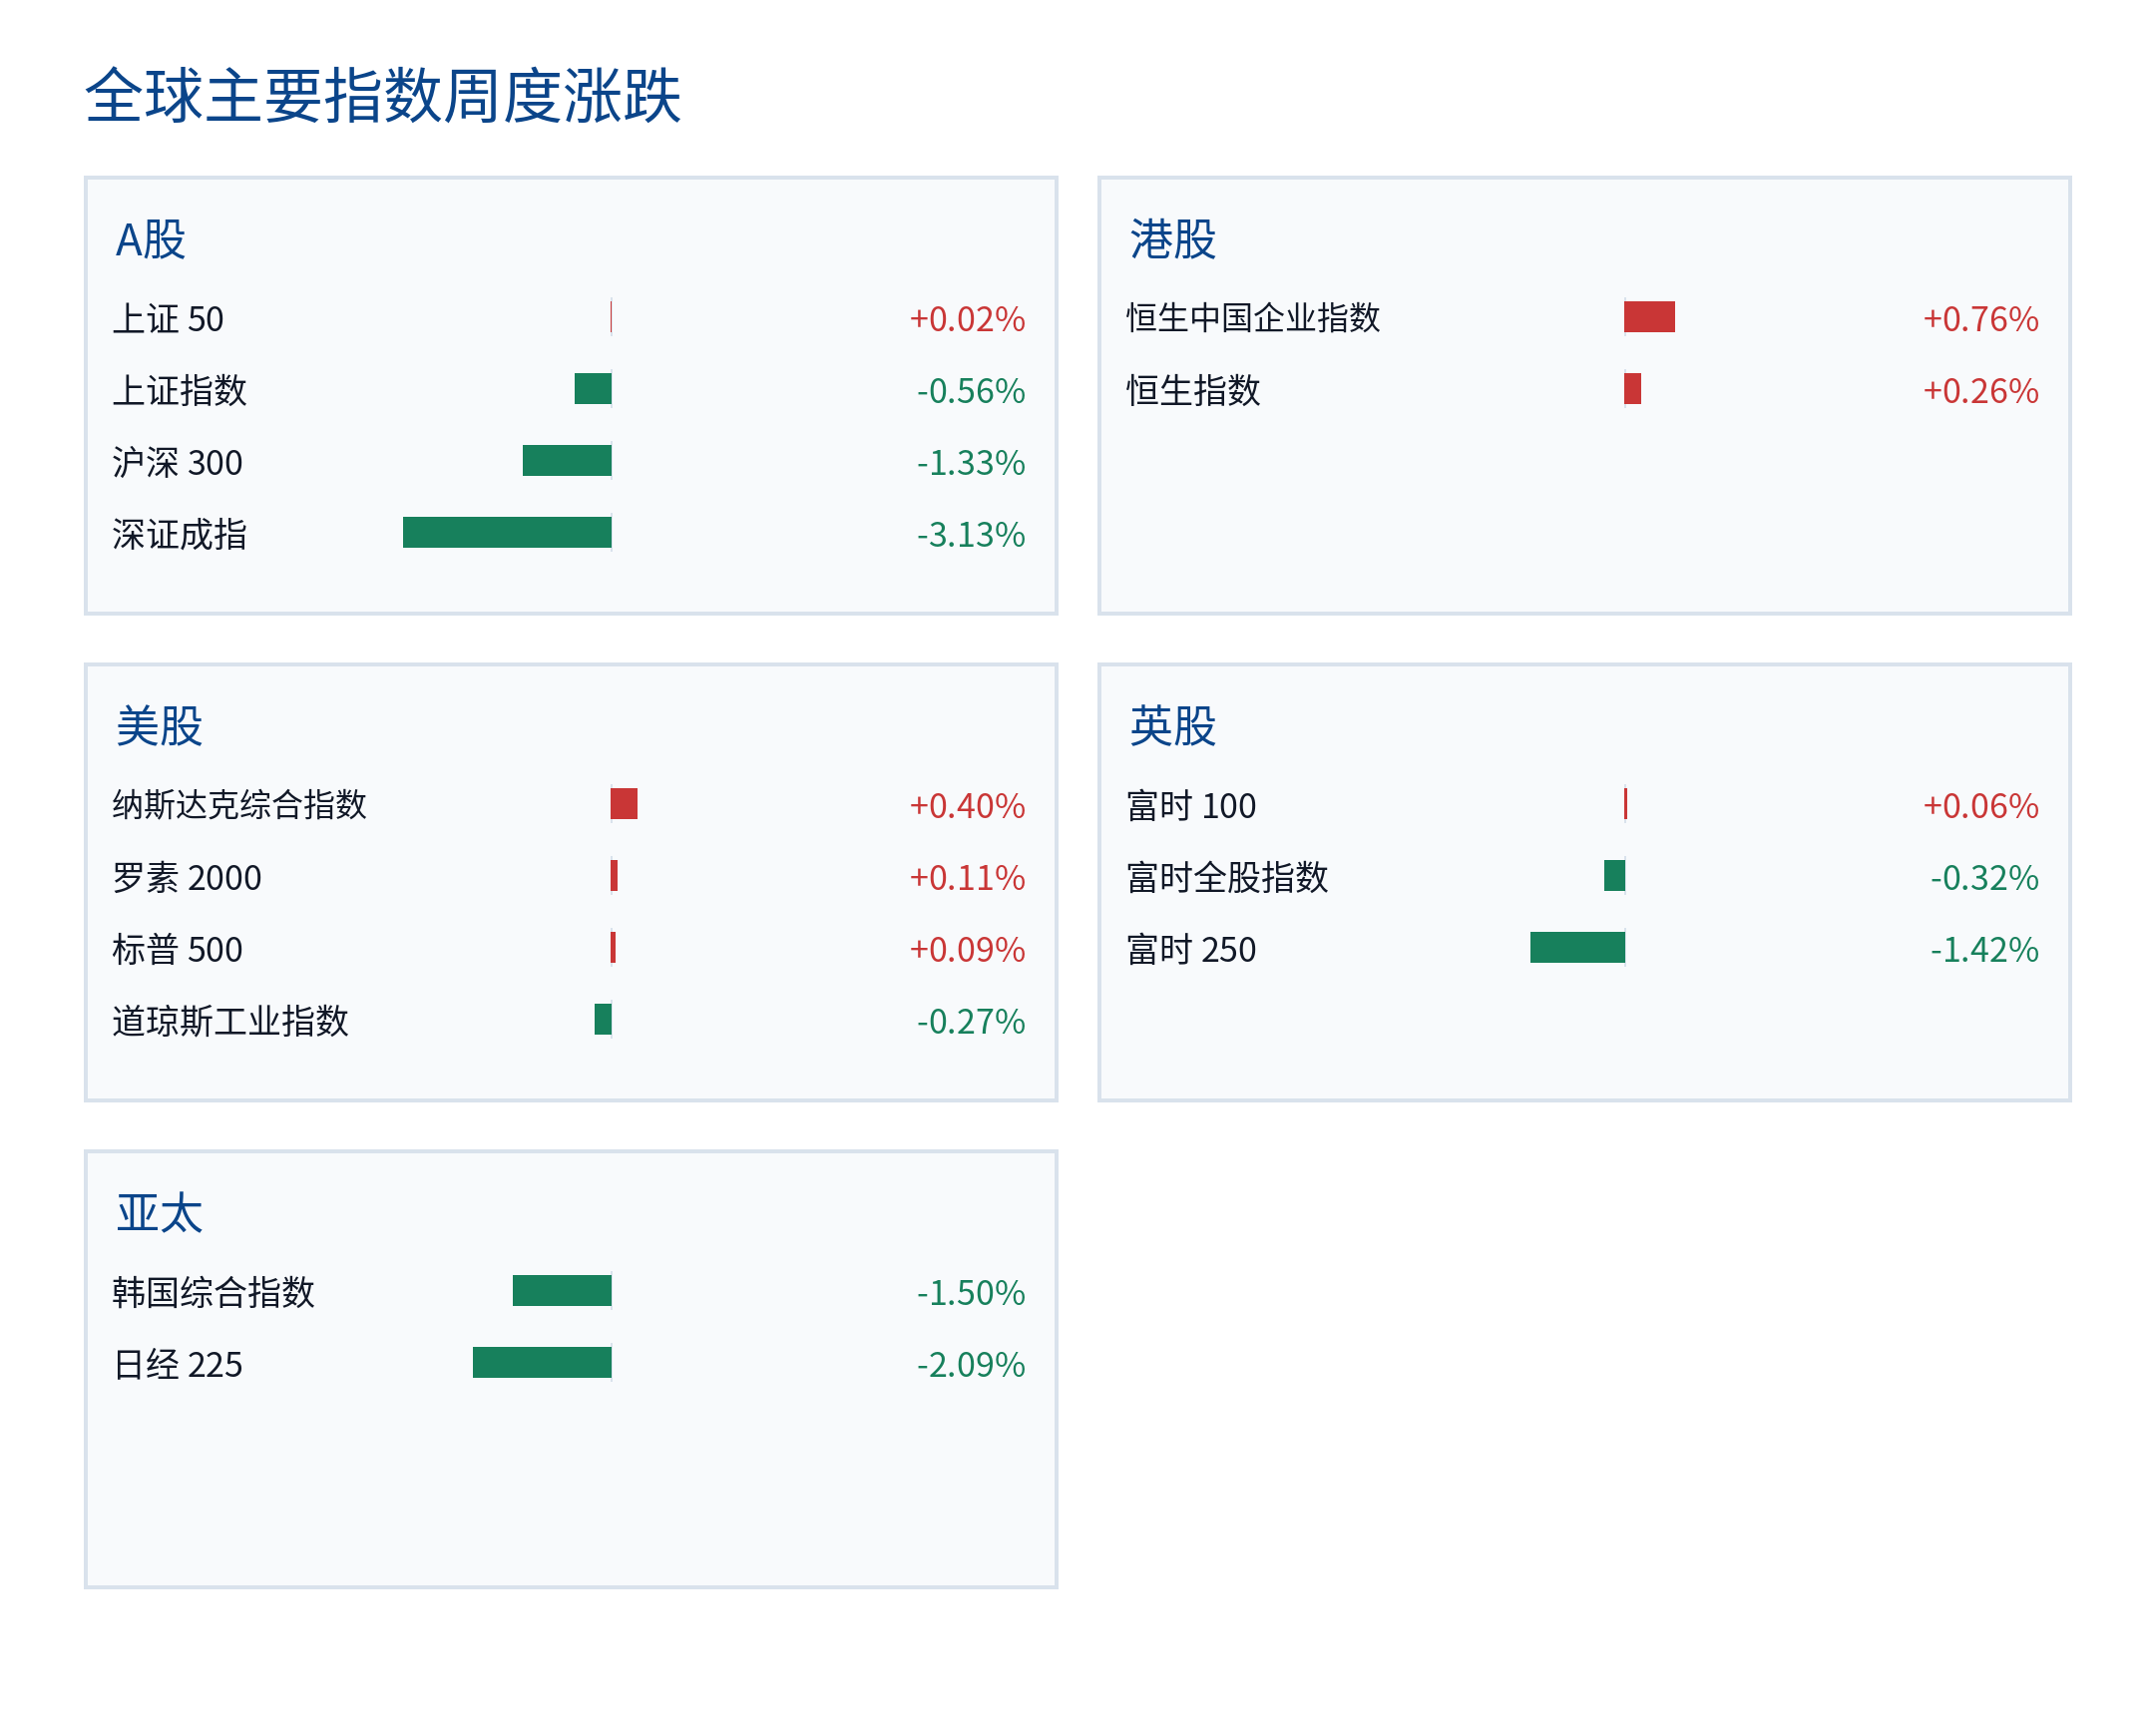
本周跨市场表现分化,港股相对较强,美股多数主要指数小幅走高,A股、英国市场及所列亚太市场整体偏弱。恒生中国企业指数上涨 +0.76%,恒生指数上涨 +0.26%;纳斯达克综合指数上涨 +0.40%,罗素 2000上涨 +0.11%,标普 500上涨 +0.09%,道琼斯工业指数下跌 -0.27%。英国市场中,富时 100上涨 +0.06%,富时全股指数下跌 -0.32%,富时 250下跌 -1.42%。A股方面,上证 50上涨 +0.02%,上证指数下跌 -0.56%,沪深 300下跌 -1.33%,深证成指下跌 -3.13%;韩国综合指数和日经 225分别下跌 -1.50%及 -2.09%。整体而言,港股相对领先,而A股内部、英国及所列亚太市场表现偏弱。
大宗商品信号
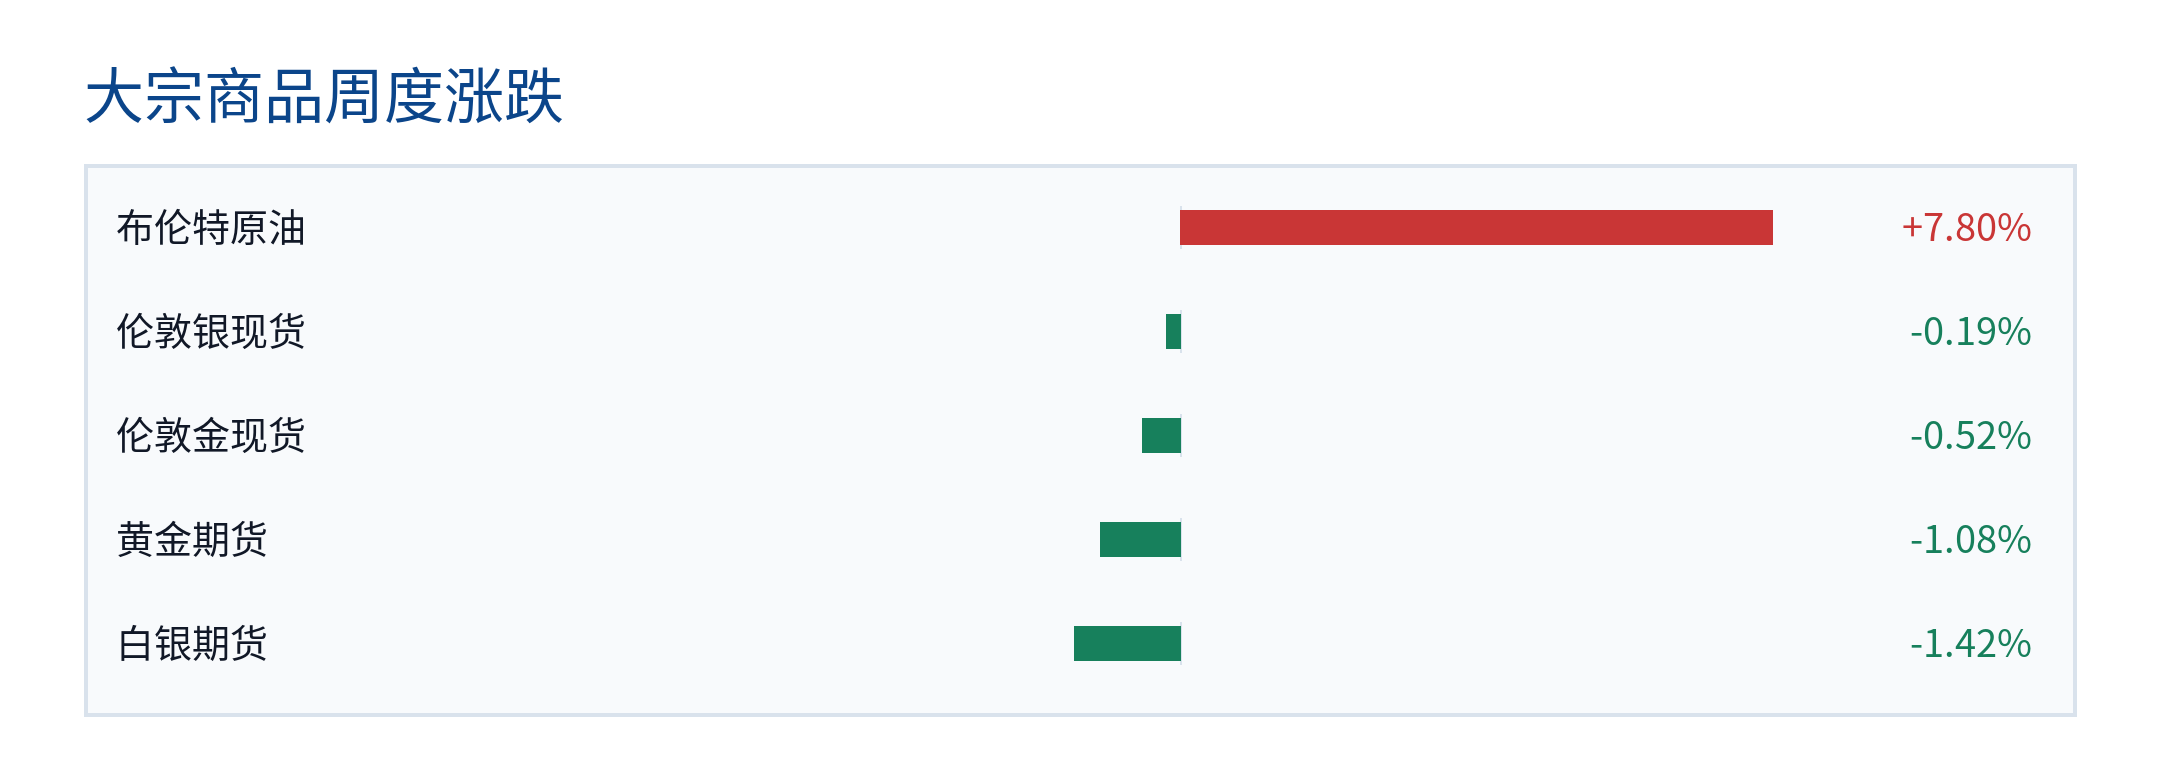
基于所提供的大宗商品数据,本周呈现能源显著走强、贵金属小幅回落的分化。布伦特原油上涨 +7.80%,表现突出;伦敦金现货下跌 -0.52%,黄金期货下跌 -1.08%,伦敦银现货下跌 -0.19%,白银期货下跌 -1.42%。所提供数据未包含工业金属的具体表现,因此无法据此比较工业金属与能源、贵金属之间的相对强弱。
A股行业广度、集中度与轮动
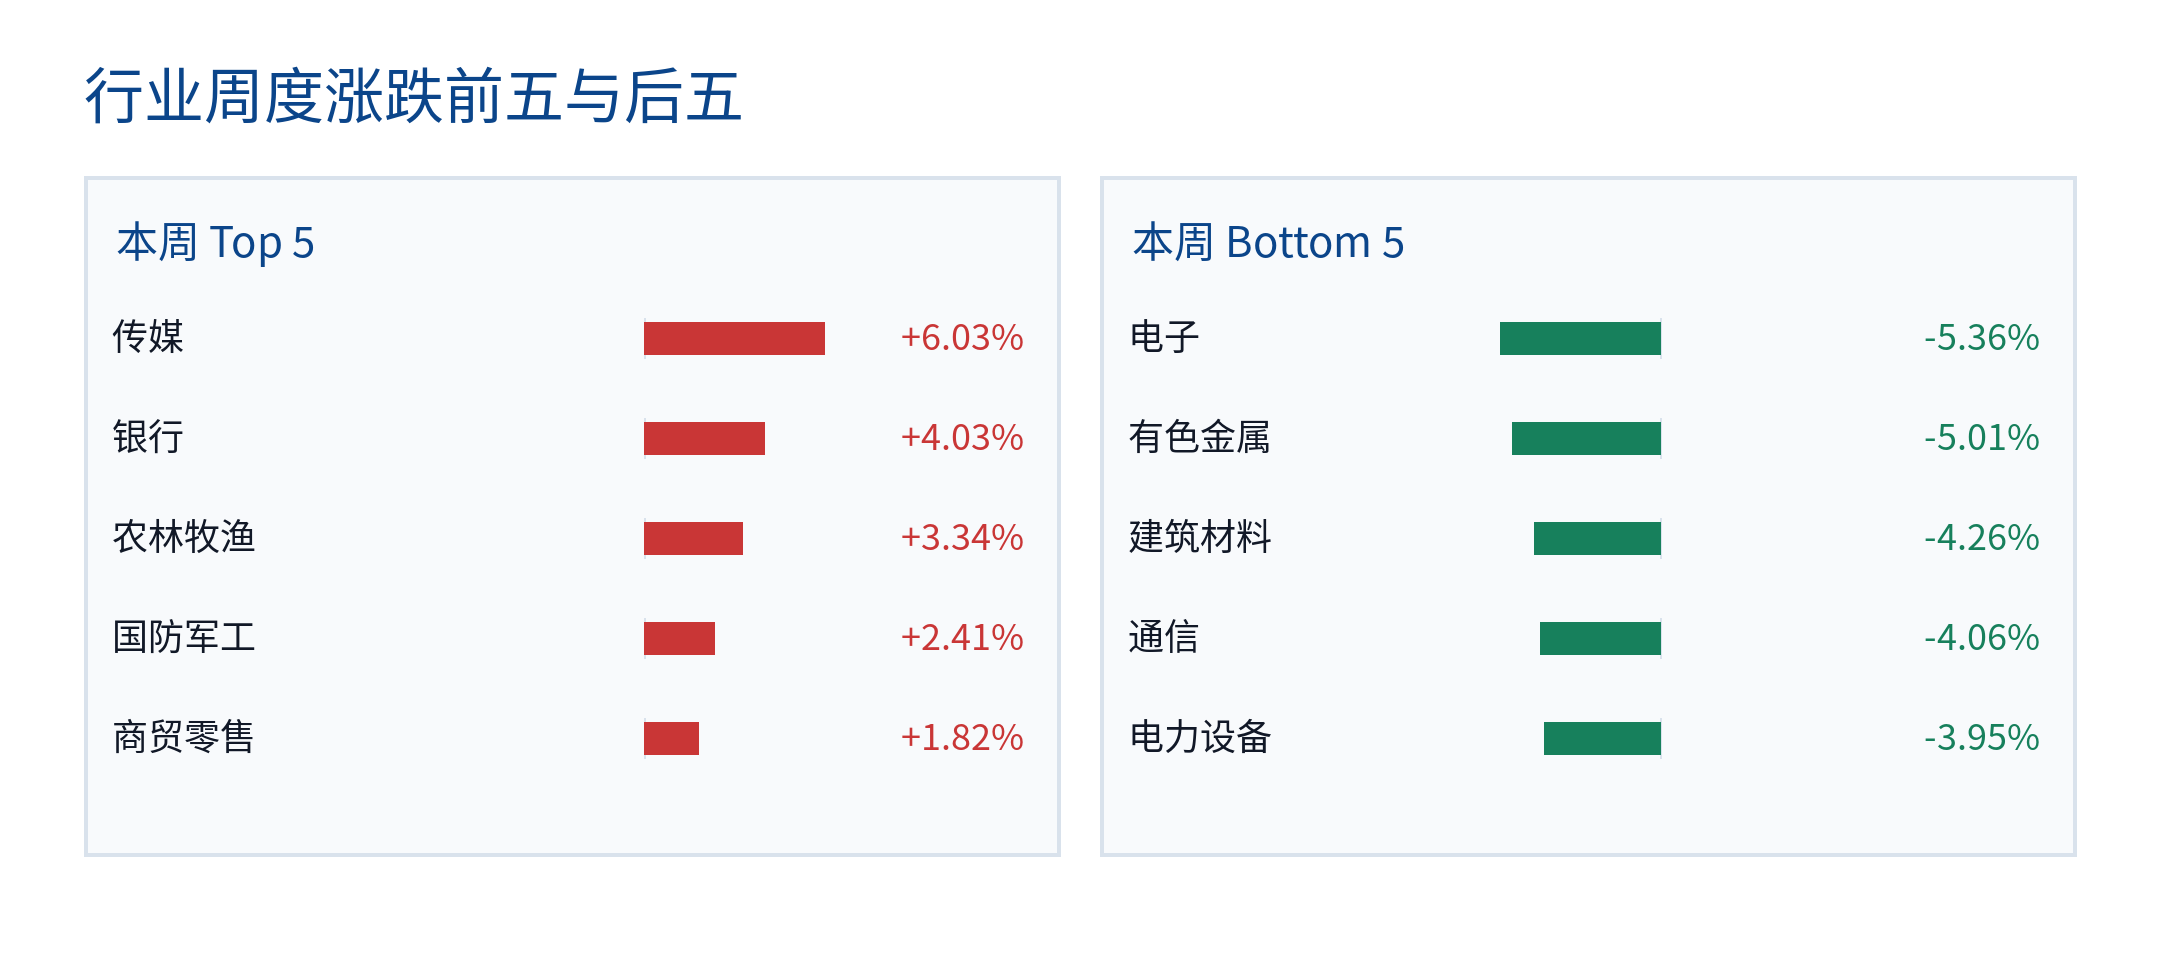
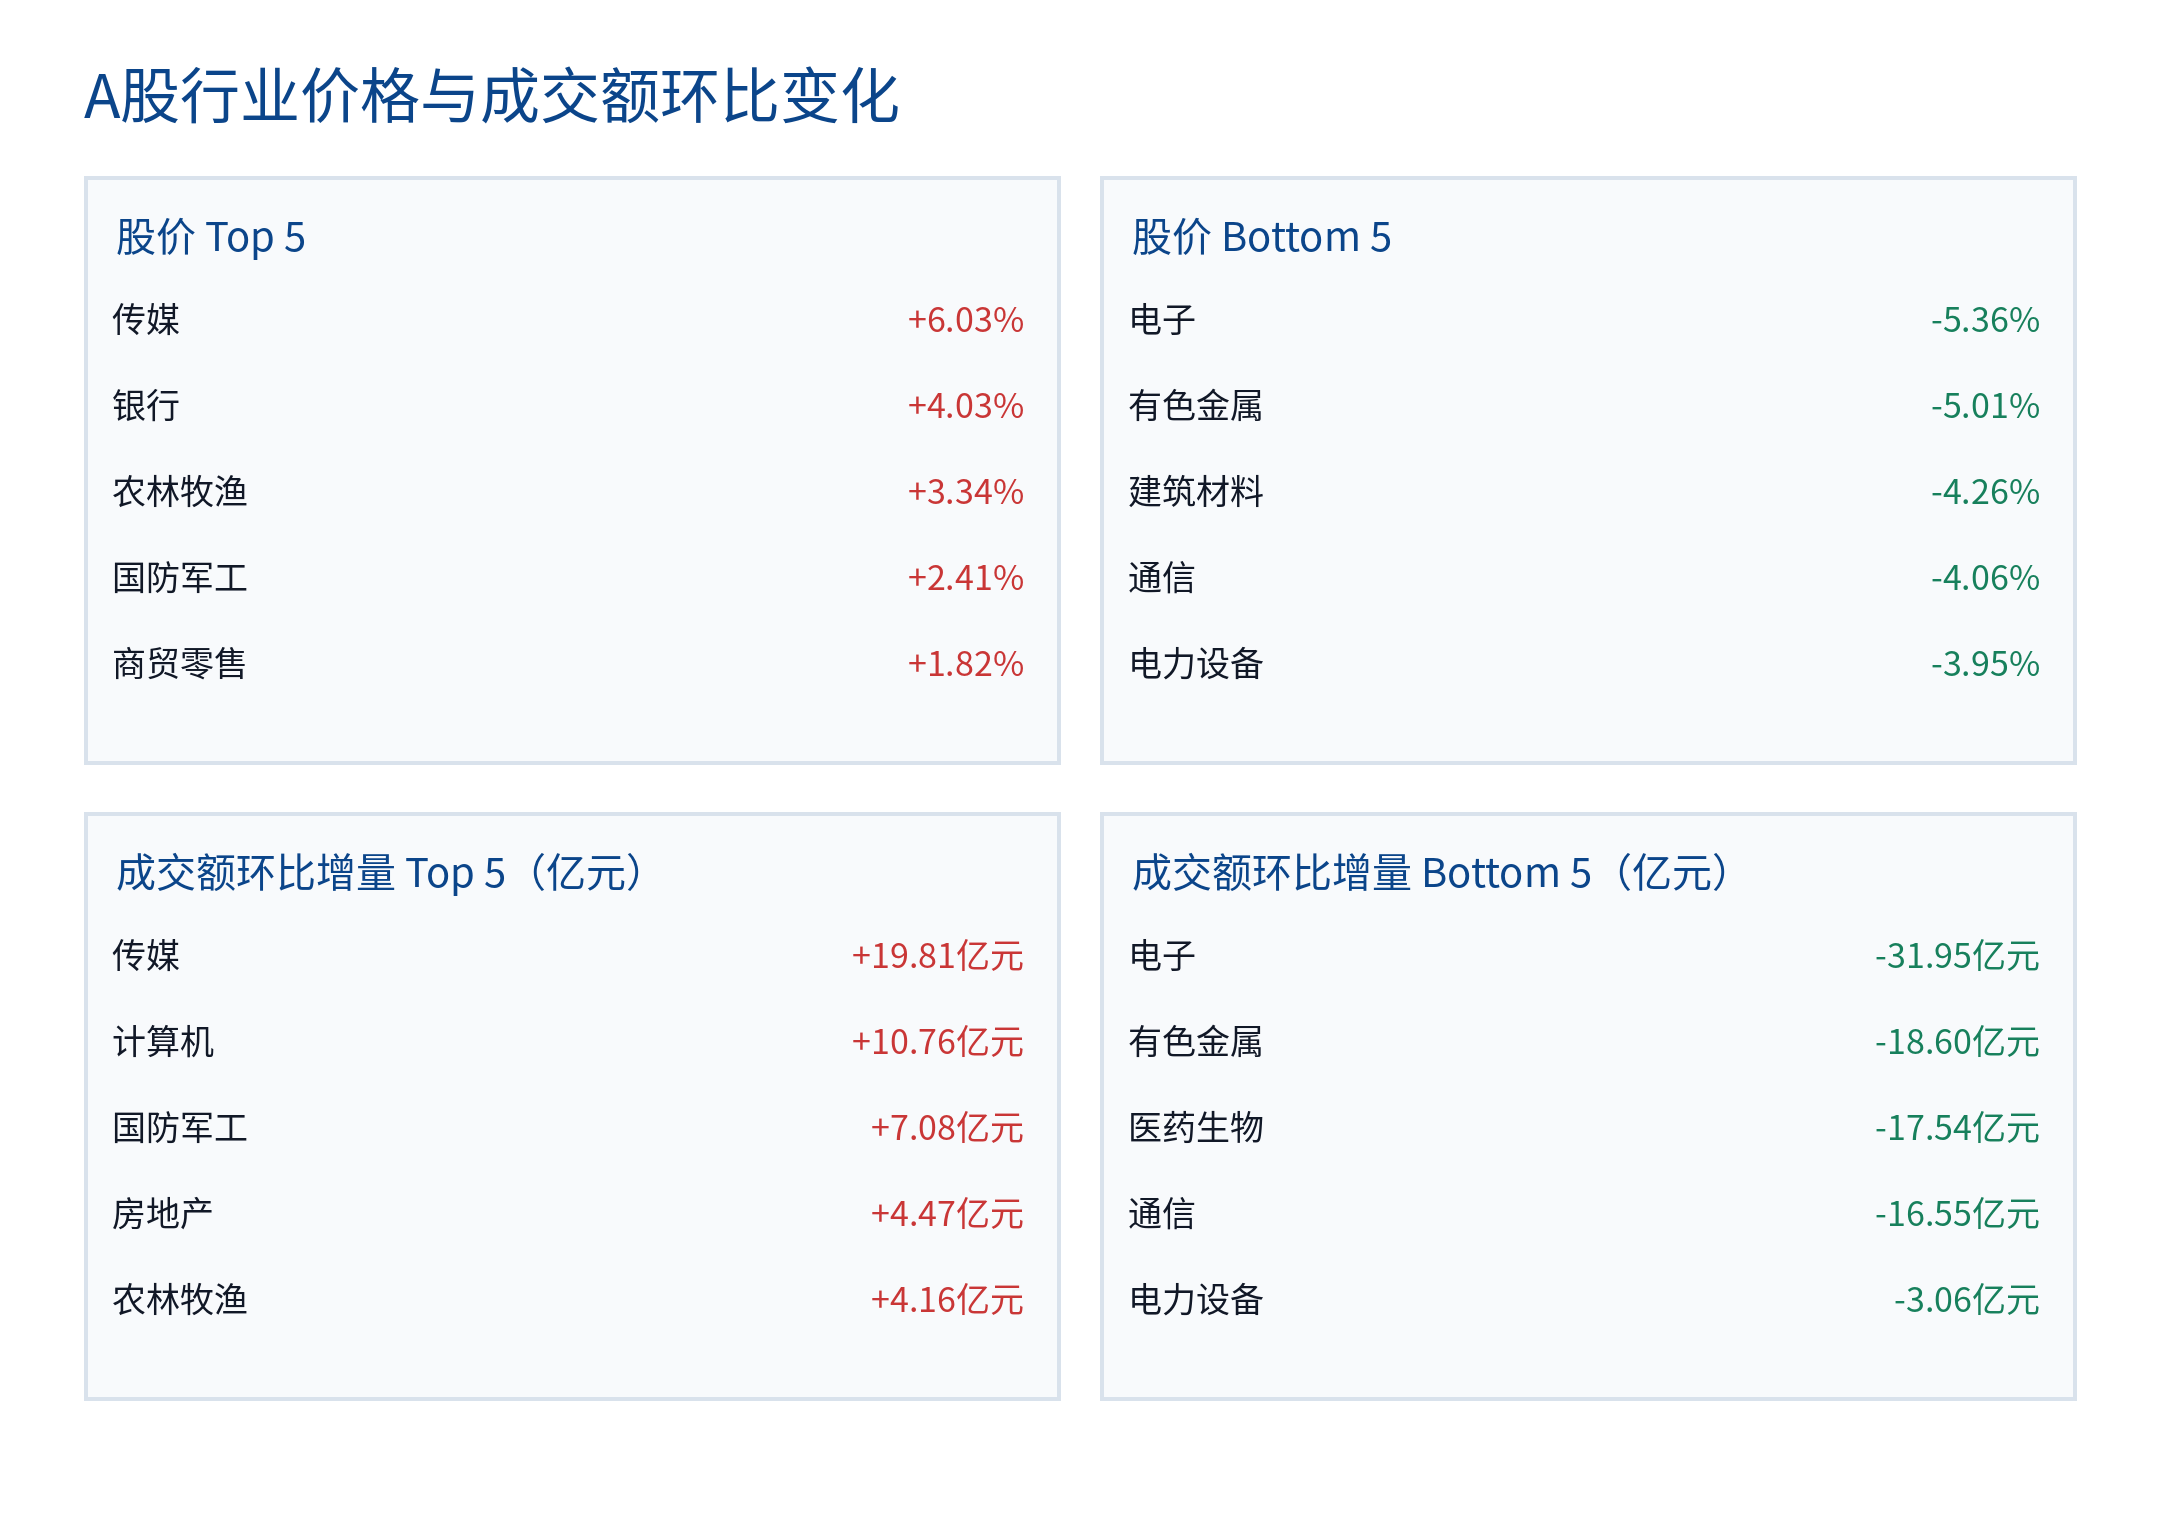
A股行业表现本周偏窄,领先收益向少数行业集中,行业领导格局以周度反转为主。本周31个行业中14个上涨,占45.2%;18个行业跑赢沪深 300,占58.1%,分别较上周下降41.9个百分点和29.0个百分点。领先行业平均收益为 +4.47%,行业收益中位数为 -0.81%,两者差距扩大至 +5.28%,高于上周的 +3.46%,显示领先收益的集中度上升。传媒上涨 +6.03%,排名由上周第25升至第1;银行上涨 +4.03%,由第27升至第2;国防军工上涨 +2.41%,由第16升至第4。农林牧渔上涨 +3.34%,虽由第1回落至第3,仍保持前列。相对而言,电子下跌 -5.36%、有色金属下跌 -5.01%、建筑材料下跌 -4.26%,本周新近明显转弱;通信和电力设备仍处于后段。
A股价格与成交活跃度
本周多数行业的价格表现与成交额较上周的变化方向一致,但仍存在个别偏离。传媒上涨 +6.03%,成交额较上周增加 +19.81亿元;国防军工上涨 +2.41%,成交额增加 +7.08亿元;农林牧渔上涨 +3.34%,成交额增加 +4.16亿元。电子下跌 -5.36%、有色金属下跌 -5.01%、通信下跌 -4.06%、电力设备下跌 -3.95%,成交额均较上周减少。计算机成交额较上周增加但涨幅有限,建筑材料下跌但成交额仍增加,表明价格变化与成交活跃度变化并非在所有行业中完全一致。成交额变化反映成交活跃度,不代表资金净流入。
后续观察
可关注上涨行业占比及跑赢沪深 300行业占比相对本周45.2%和58.1%的变化,并跟踪领先行业平均收益与行业收益中位数之间 +5.28%的差距是否发生变化。同时,关注传媒、银行、国防军工和农林牧渔的排名变化,以及电子、有色金属、建筑材料、通信和电力设备的相对位置;并观察行业价格涨跌与成交额较上周变化的一致性,尤其是计算机和建筑材料等偏离行业。
分析师观点
截至9月4日的一周,A股、港股和美股呈现出相似特征:消息不断出现,板块每天都在变化,但主要指数没有形成一致方向。市场并非陷入全面悲观,而是在经济韧性、通胀压力、利率风险和地缘冲突之间反复权衡。盘面整体呈现缩量震荡的形态,主线防线还未明确。
最典型的例子来自美国就业数据。强劲就业原本代表经济基本面改善,但市场随即担忧美联储拥有更大的加息空间。因此,同一条消息同时包含利好与利空,最终指数反应有限,震荡的趋势较为明显。A股和港股也存在类似情况:政策及产业消息能够推动部分板块上涨,却无法吸引资金持续追高。
A股:
本周上证指数收于3930.12点,累计下跌0.56%;深证成指收于13516.97点,累计下跌3.13%;创业板指下跌4.03%,科创50下跌5.10%。指数差异说明,市场并不是全面下跌,而是资金主要从高估值、高波动的科技成长方向撤出,金融、消费及部分周期权重对沪指形成了支撑。
周一是本周最完整的修复日,上证指数上涨0.86%,科创50上涨1.34%,超过3100只股票收涨。但到了周二,上证指数一度升至3995.18点,接近4000点后迅速回落,创业板和科创50分别下跌1.32%和2.19%。这意味着资金愿意参与反弹,却不愿意在指数接近前期高位时继续追涨。
周三市场调整进一步扩大,创业板下跌2.39%,接近3900只股票收跌。周四虽然主要指数接近平盘,但仍有3570只股票下跌,表明权重股维持了指数稳定,市场内部却没有真正修复。周五上午一度超过4100只股票上涨,随后指数再次冲高回落,收盘下跌股票重新多于上涨股票,成为本周市场犹豫情绪最直观的体现。
成交量也支持这一判断。两市成交额由周一的2.131万亿元,连续下降至周四的1.759万亿元,四天缩减约17.5%。全周成交约9.745万亿元,较前一周减少1.32%。周五成交额重新回到2.031万亿元,但当天主要指数全部下跌,因此增加的成交主要来自资金调仓和高位板块卖出,而不是增量资金集中进场。
板块方面,船舶、航空制造、银行、保险、农业、食品消费和AI应用轮番活跃,但缺少能够贯穿全周的核心方向。半导体、存储芯片、CPO、PCB及液冷服务器等前期强势板块明显回调。尤其在周五,AI应用受到新模型和政策消息刺激走强,但算力硬件和半导体反而继续下跌,说明市场正在从单纯交易产业叙事,转向重新评估估值、盈利兑现和持仓拥挤度。
整体而言,A股本周不是缺少交易,而是高成交没有转化为持续上涨。沪指相对稳定掩盖了创业板和科创板的明显调整,资金风格由高位科技向金融、消费、资源及部分制造方向快速切换。
港股:周五强势反弹,但尚未扭转全周分化
恒生指数本周收于25650.87点,累计上涨0.26%;恒生科技指数收于4569.80点,累计下跌0.77%;恒生国企指数上涨0.76%。从周涨跌幅来看,港股整体接近平盘,但科技板块明显弱于金融和国企权重。
港股前四个交易日连续调整,恒生指数从周初的25566点附近逐步降至25213点。周五市场突然反攻,恒指上涨1.74%,恒生科技指数上涨2.27%,基本收复了此前数日的指数跌幅。但恒生科技指数全周仍然收跌,说明周五反弹更接近集中修复,而不是已经形成持续上升趋势。
周五软件、地产、大型互联网平台和金融板块表现较强,主要原因包括AI应用财报改善、内地房地产制度调整以及指数成分调整带来的被动资金需求。但半导体、PCB和部分医药股仍然下跌,反映港股内部没有形成全面上涨,大型平台与AI应用走强的同时,硬件产业链仍在承受估值压力。
资金流向进一步体现了市场的谨慎。南向资金全周累计净买入73.64亿港元,前四个交易日保持连续流入,对港股下方形成支撑。但周五指数大幅上涨时,南向资金反而净卖出超过100亿港元。这说明部分资金此前愿意在调整中买入,却选择在快速反弹时兑现利润
因此,港股本周的主要特征不是单纯上涨或下跌,而是“下跌时有资金承接,上涨时又有人兑现”。恒指依靠金融、地产和大型平台维持稳定,恒生科技指数则继续受到海外利率、科技估值和板块内部轮动影响。
美股:经济越强,加息压力反而越大
本周标普500指数收于7718.60点,累计上涨约0.1%;纳斯达克综合指数上涨0.4%;道琼斯指数下跌0.3%;罗素2000上涨0.1%。三大指数周线几乎没有明显变化,但日内波动并不小。
周一和周二,美伊冲突升级推动油价上涨,全球债券收益率同步走高,标普500分别下跌0.33%和0.71%。周三市场出现超跌反弹,标普500上涨0.46%。周四,美联储理事沃勒表示,如果后续数据显示通胀继续降温,可以支持暂时维持利率不变,9月加息概率由63.2%下降至50.4%,标普500上涨1.06%,纳斯达克上涨1.40%。
但周五公布的8月非农就业人数达到16.2万人,接近市场预期5.6万人的三倍,前两个月就业数据还合计上修5.5万人,失业率维持在4.1%。数据证明美国经济仍具韧性,却也提高了美联储继续加息的可能性。9月加息概率重新升至58.4%,最终道指下跌0.51%,标普500下跌0.38%,纳斯达克下跌0.29%。
值得注意的是,如此大幅超预期的就业数据只造成了不到0.5%的指数跌幅。这说明市场并没有把加息视为必然发生,也不愿意完全否定强劲经济和企业盈利带来的支撑。美股因此没有出现方向性下跌,而是继续在利率压力与盈利韧性之间震荡。
成交量同样没有显示出强烈方向。周二、周三和周五的成交量均低于各自近20日平均水平,只有周四反弹时略高于均量。周五美国交易所成交约131.4亿股,较近20日平均的148.9亿股低约12%。即使就业数据大幅超预期,市场参与度仍然有限,说明很多资金选择等待下一轮通胀数据,而不是立即调整全部仓位。
行业方面,能源板块受益于油价上涨;AI软件公司业绩的良好展现推动软件板块阶段性反弹;半导体则在高估值压力和高景气预期之间剧烈波动。周五费城半导体指数上涨3.4%,但软件与服务板块下跌2.1%,显示资金仍然在AI内部切换,而不是整体退出科技行业。
地缘冲突对股票市场的影响并不只是风险偏好下降。更重要的传导过程是:军事冲突推高原油价格,能源成本上升又提高通胀预期,进而推动国债收益率上行,并压低高估值科技股的估值空间。
全球债券市场也构成外部压力。美国10年期国债收益率升至约4.8%,债券收益率越高,股票尤其是科技成长股需要面对的估值竞争就越强,这也是本周美股、港股科技和A股科技同时出现高波动的重要原因。
风险提示
本报告仅基于所提供的周度市场数据整理,不构成投资建议。周度涨跌、行业排名及成交额较上周变化可能快速改变,且成交额变化不代表资金净流入。