2026-08-24—2026-08-30|A股行业普涨扩散,行业领导力以反转轮动为主
执行摘要
本周A股行业上涨覆盖面显著扩大,31个行业中27个上涨,且同等数量跑赢基准,但沪深300下跌-0.21%,显示指数与行业广度存在背离;行业收益集中度较上周下降,前列行业则以排名反转为主,趋势延续特征有限。通信、电力设备和医药生物等行业明显走弱,落后端出现新近转弱现象;同时,行业价格表现与成交额较上周变化仅部分一致,成交额变化反映活跃度而非净流入。全球市场本周表现分化,英股相对靠前、港股偏弱,大宗商品整体回落。
全球市场表现分化
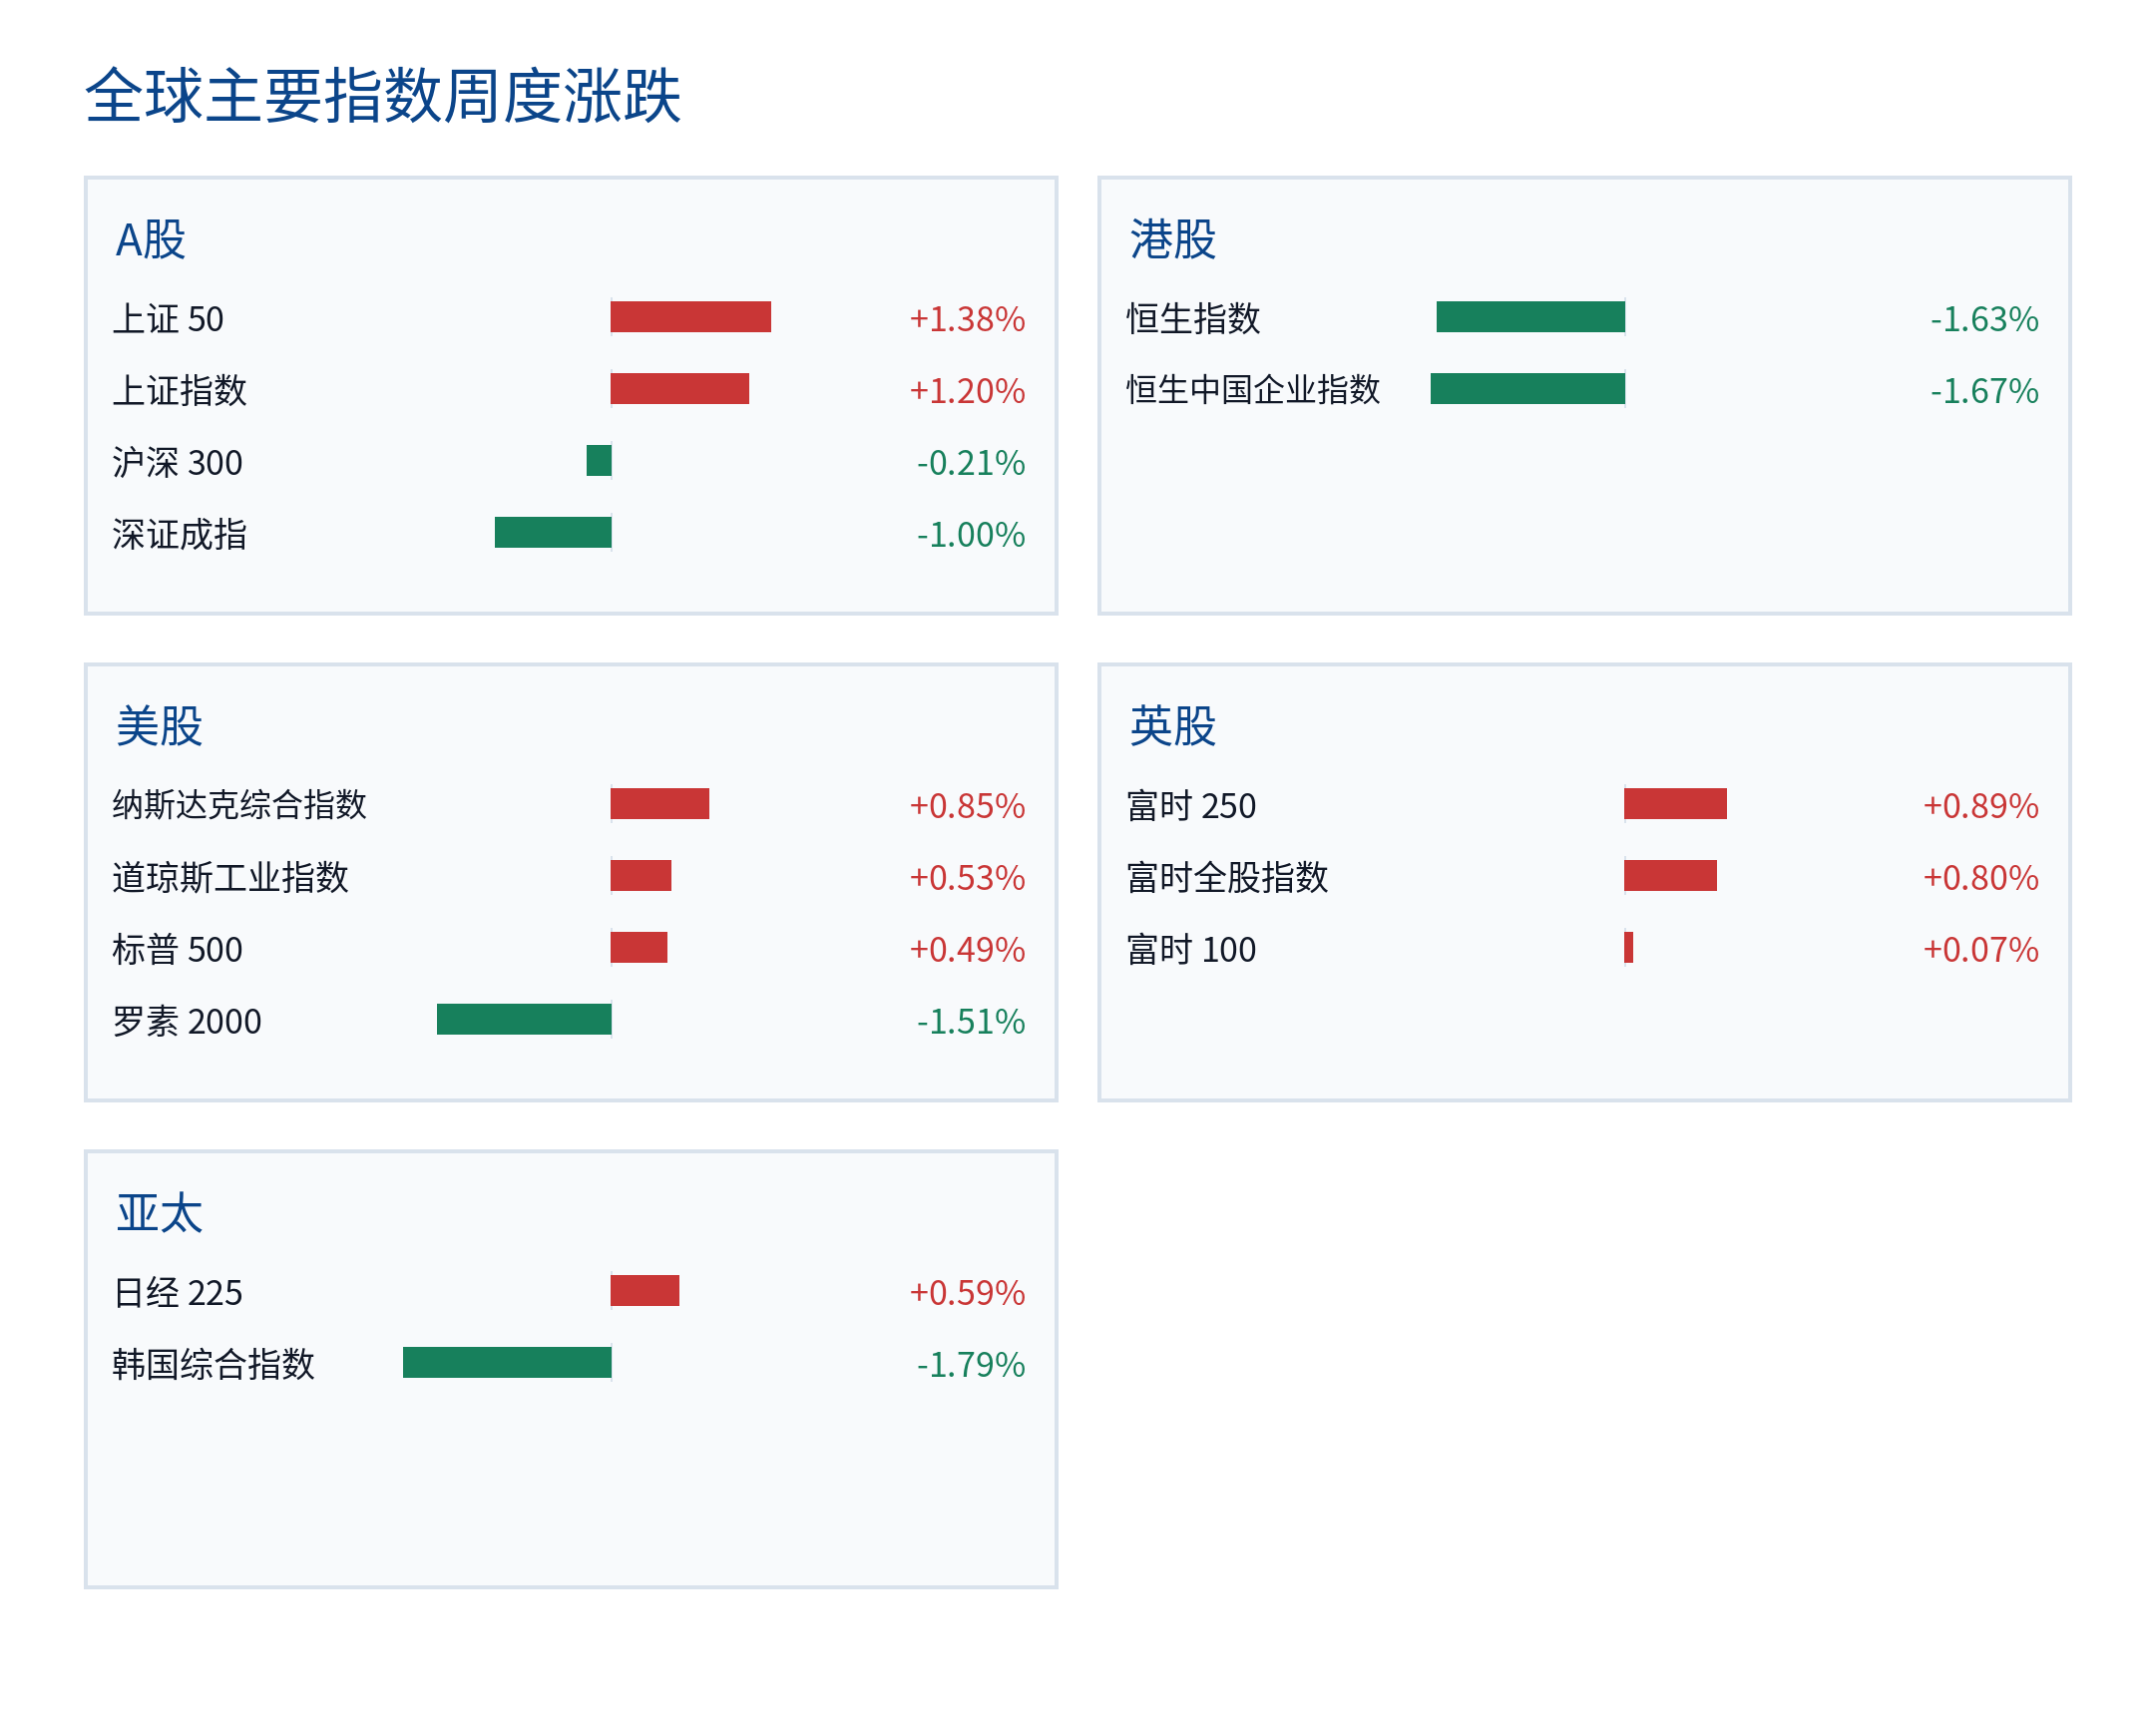
本周全球主要市场涨跌不一。英股代表指数均上涨,表现相对靠前;美股多数主要指数亦录得上涨。港股两项代表指数均下跌,A股及亚太市场内部则呈现分化。富时250上涨+0.89%,纳斯达克综合指数上涨+0.85%;恒生指数下跌-1.63%,恒生中国企业指数下跌-1.67%,韩国综合指数下跌-1.79%。由于各指数的起止日期并非完全一致,跨市场强弱比较仅宜作为方向性参考。
大宗商品整体回落
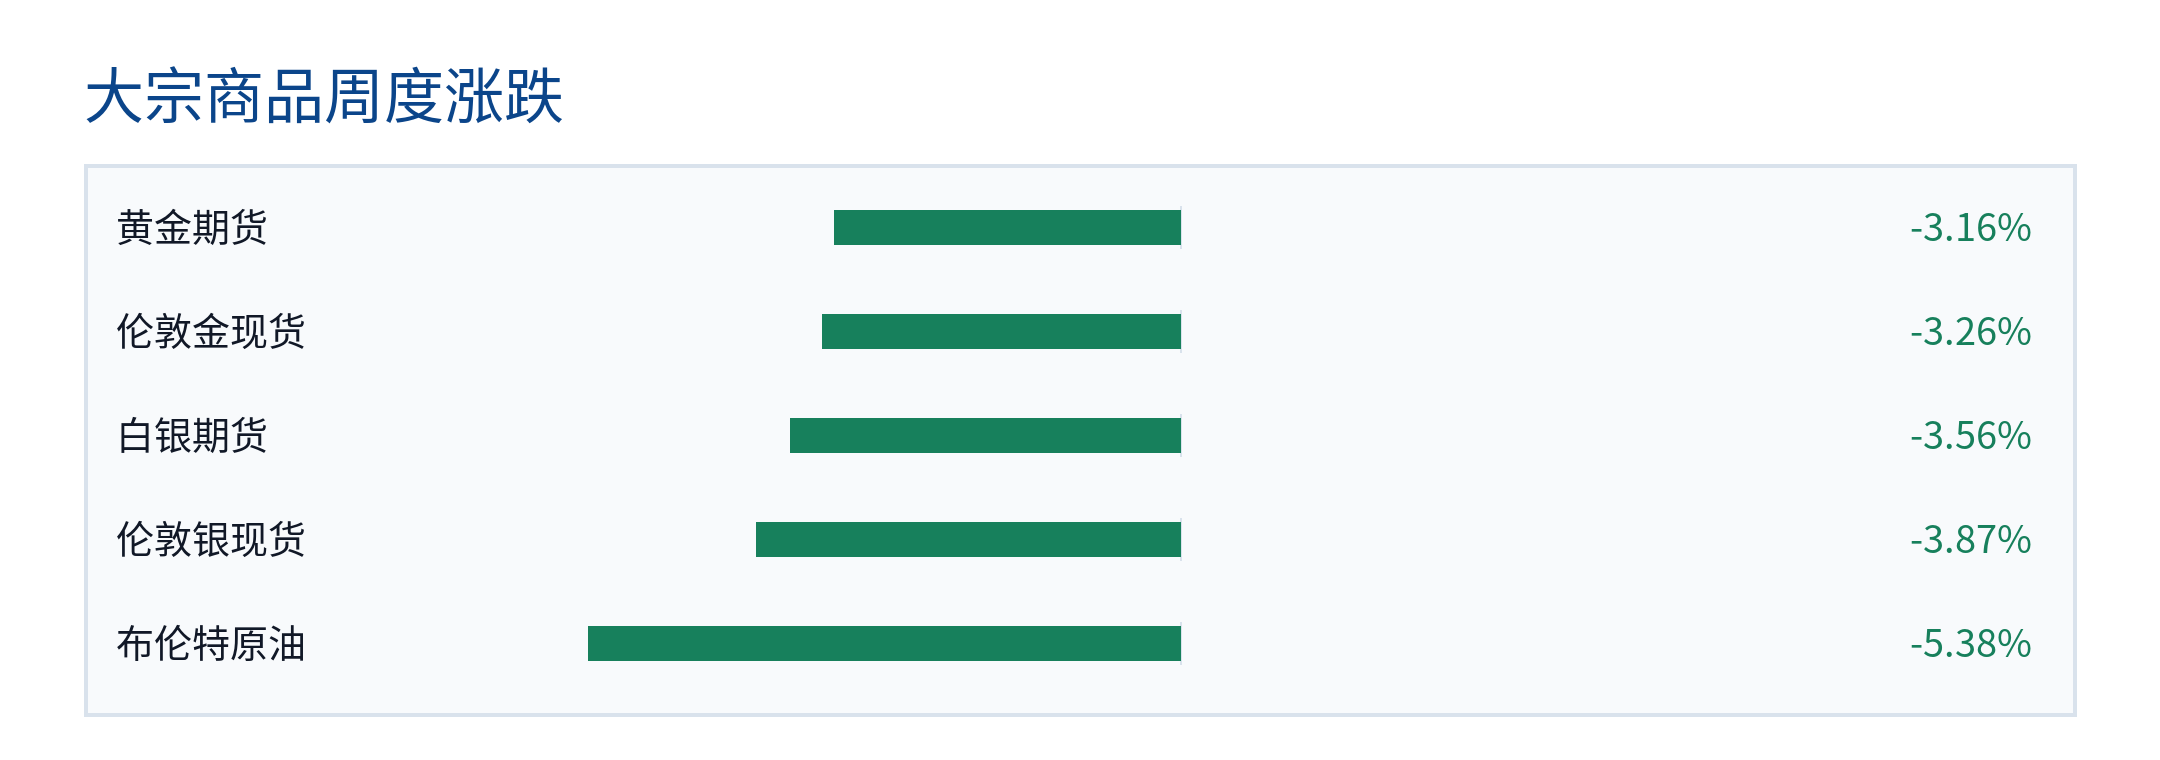
本周所覆盖的大宗商品均出现回落,能源的跌幅较贵金属更为显著。布伦特原油下跌-5.38%,黄金期货和伦敦金现货分别下跌-3.16%和-3.26%,白银期货和伦敦银现货分别下跌-3.56%和-3.87%。由于未提供工业金属数据,商品内部完整的横向强弱比较仍然有限。
A股广度改善但领导力轮动
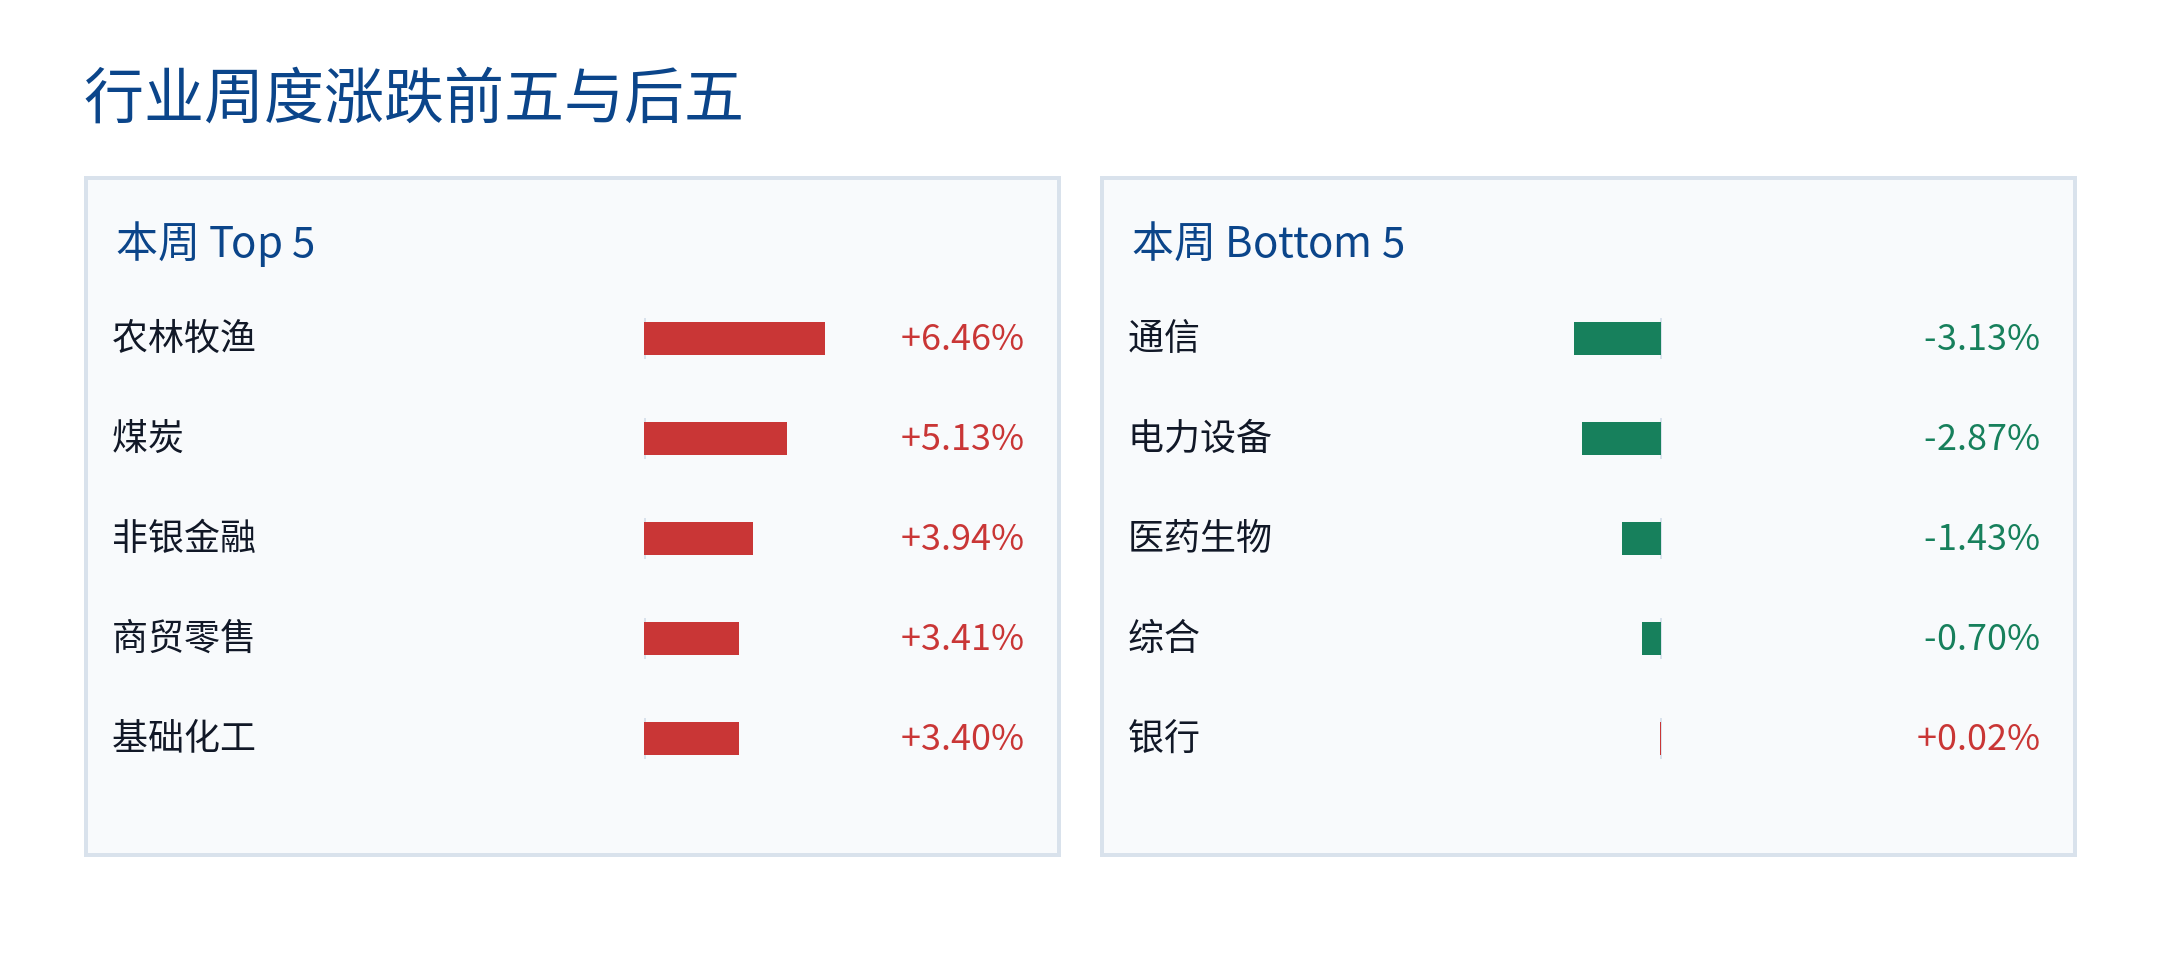
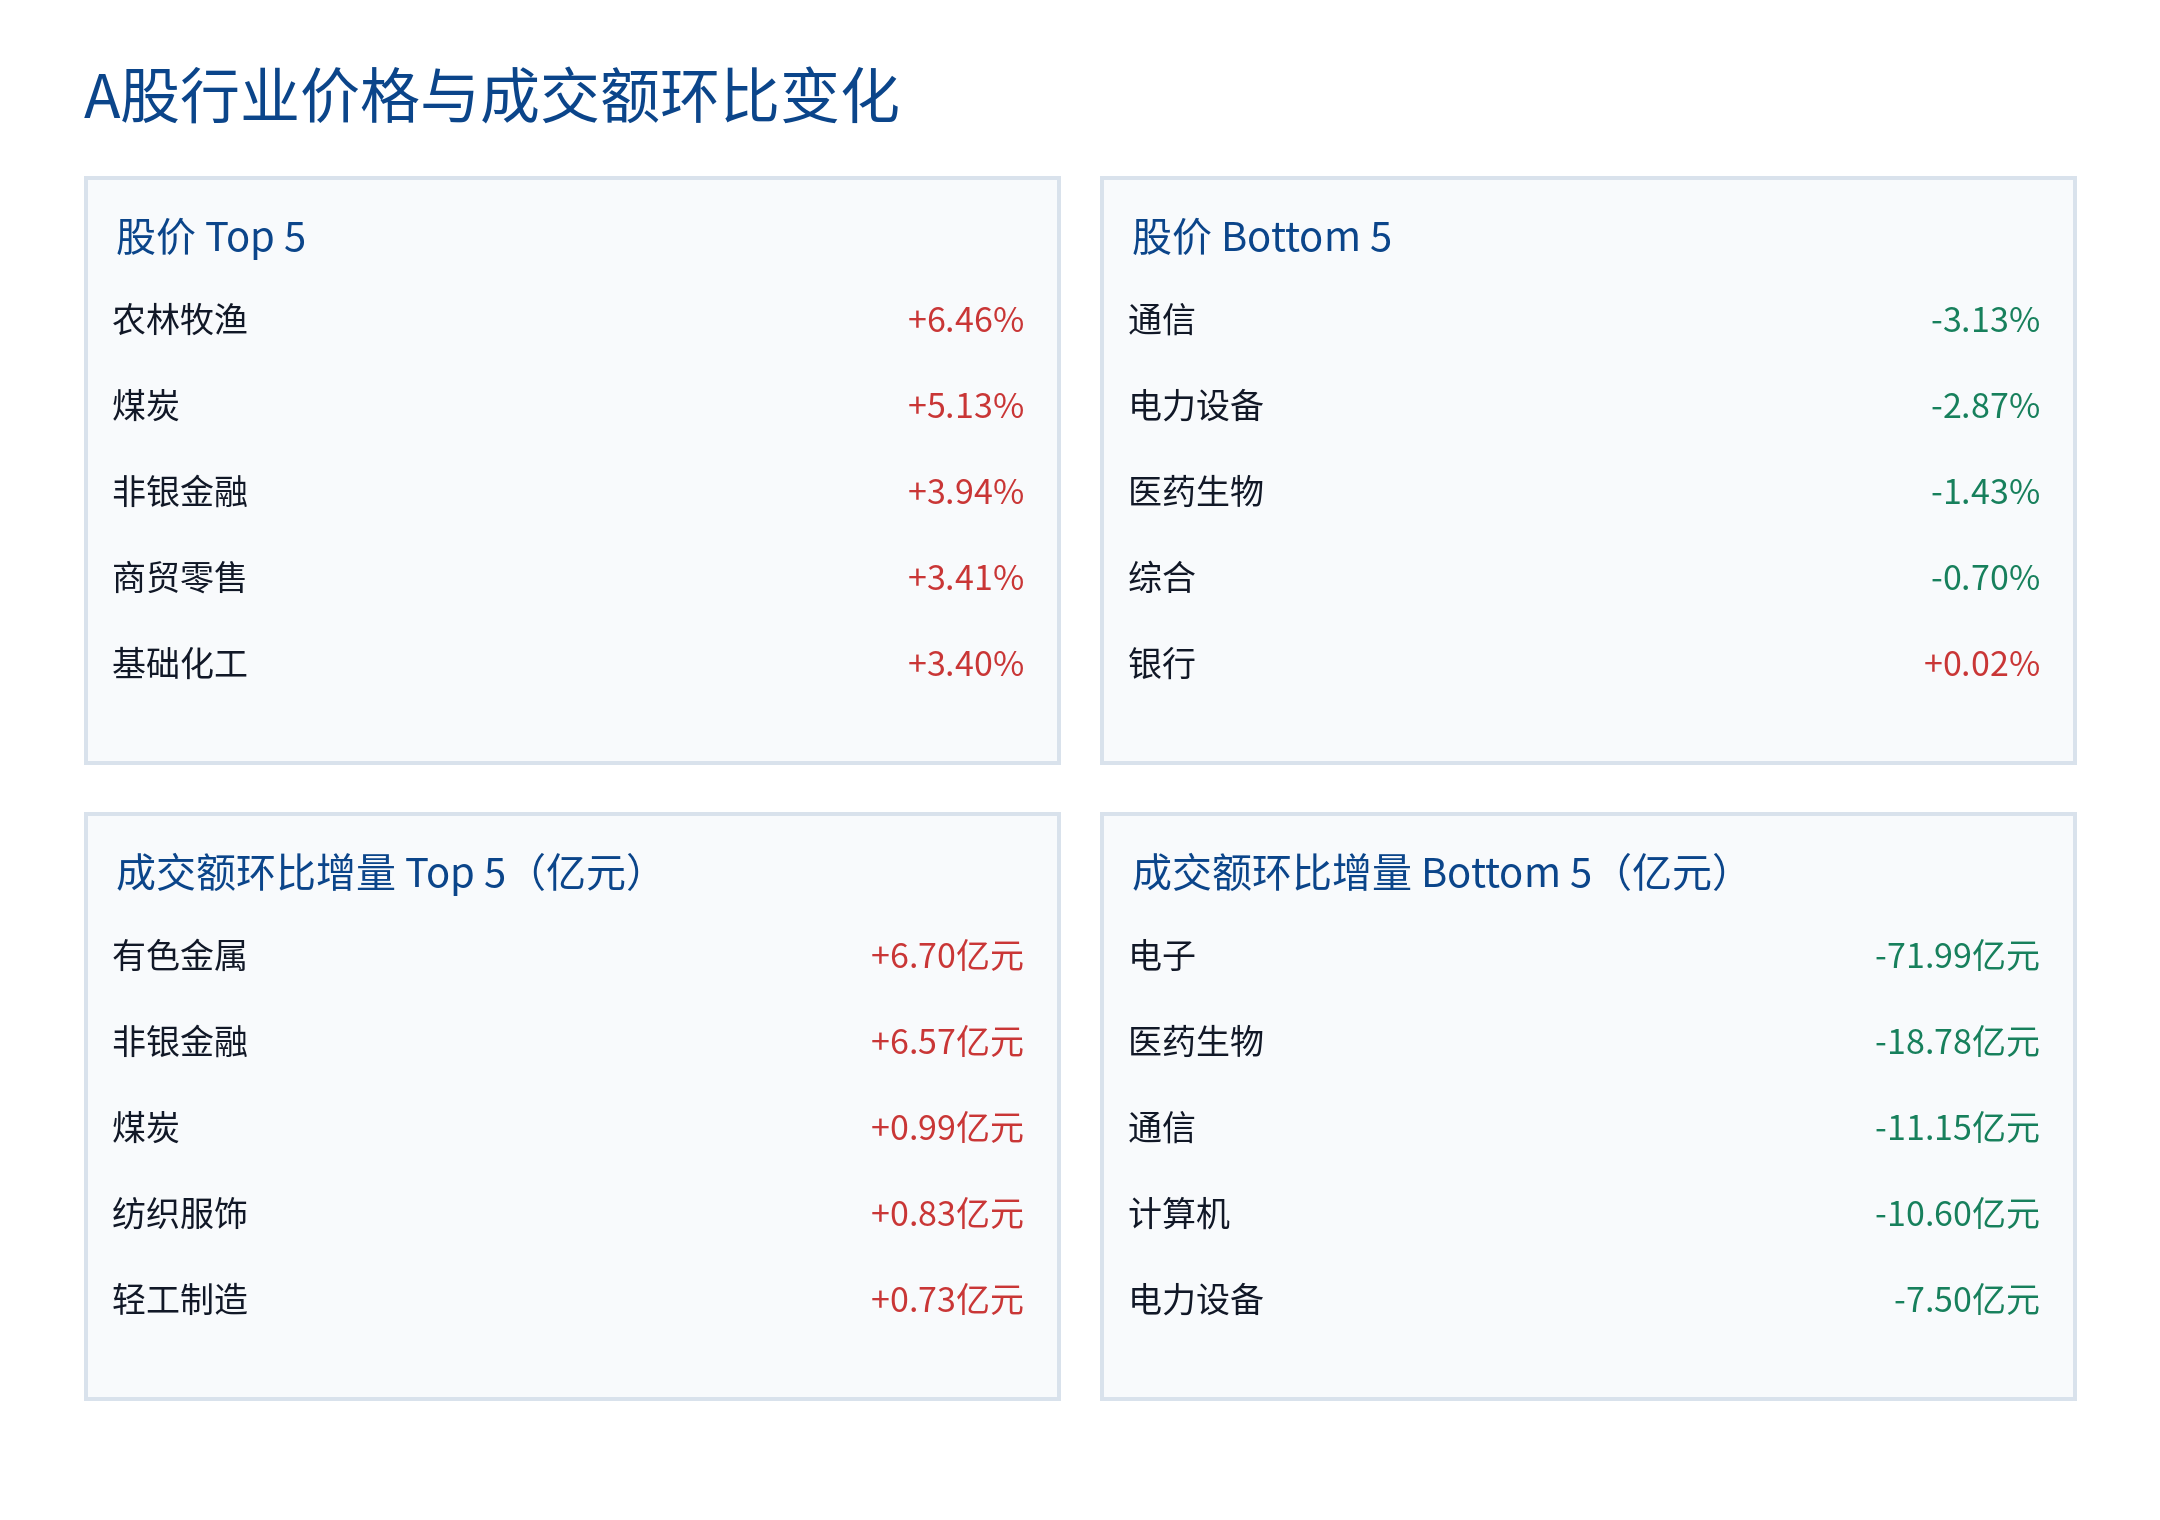
本周A股行业广度明显改善,但行业领导力主要表现为反转轮动,而非强势趋势延续。31个行业中27个上涨,占87.1%,较上周22.6%提高64.5%;同时,27个行业跑赢基准,占87.1%,沪深300则下跌-0.21%。行业收益中位数为+1.72%,领先行业平均收益为+5.17%,两者差距为+3.46%,低于上周的+4.84%,显示收益集中度有所下降。前五行业中没有延续强势行业,农林牧渔、非银金融、商贸零售和基础化工呈现反转特征。通信、电力设备和医药生物明显走弱,分别下跌-3.13%、-2.87%和-1.43%;落后端同时存在新近转弱与持续低位的特征。
价格与成交活跃度部分分化
本周行业价格表现与成交额较上周的变化仅部分一致,成交活跃度的变化未呈现统一的价格指向。非银金融上涨+3.94%,本周成交额较上周增加+6.57亿元;煤炭上涨+5.13%,本周成交额较上周增加+0.99亿元。农林牧渔和基础化工虽位居涨幅前列,但本周成交额较上周分别减少-0.87亿元和-3.07亿元;电子与计算机本周成交额较上周减少,但价格仍小幅上涨。通信、电力设备及医药生物价格走弱,且本周成交额较上周减少,反映其活跃度同步收缩;成交额变化不代表净流入。
后续观察
后续可关注行业上涨覆盖面及跑赢基准的行业占比能否维持,并观察领先行业与行业收益中位数之间的差距是否继续变化。也可关注反转上行行业能否维持相对排名,以及通信、电力设备、医药生物等落后行业的排名变化。同时,行业价格表现与本周成交额较上周变化之间的一致性或分化是否延续,仍有待观察。
分析师观点
A股和港股继续呈现“权重强于成长”的结构;美股则依靠英伟达及软件龙头业绩保持周线上涨,但小盘股和多数行业实际偏弱
美股AI业绩撑住周线,沃什讲话压制周五行情
沃什讲话后,加息预期迅速升温,美股由盘中震荡转为普遍下跌。利率敏感度较高的科技股和小盘股跌幅最大,道指则基本收平。
本周美股基本围绕三件事运行:
周一:半导体及大型科技股下跌,市场同时担忧美伊局势、AI数据中心监管以及长端美债压力。
周二:油价和美债收益率回落,科技板块修复。
周三:美国7月PCE同比上涨3.7%,高于预期,指数小幅收跌。
周四:英伟达业绩和指引明显超预期,带动纳指上涨1.57%,标普上涨0.72%,成为本周主要上涨来源。
周五:沃什重申控制通胀的优先级,加息概率与短端收益率上升,美股回吐部分周四涨幅。
因此,本周指数虽全部上涨,但更接近一次由大型AI权重股推动的结构性行情,并非全面风险偏好回升。
标普500周四最高收至7730.99点,周五回落至7711.76点,仍守在7700点附近,周线最终小幅收阳。
纳指呈现较明显的“周初下跌—周四快速拉升—周五部分回吐”结构,最终跑赢标普与道指。相比之下,罗素2000全周下跌1.51%,说明高利率环境对中小盘股的压制并未减轻。
11个主要行业中仅通信服务、科技和金融录得上涨。周四英伟达、Salesforce和CrowdStrike集中大涨,基本决定了本周指数最终能够收红;医疗、工业、能源及房地产均表现较弱。
周五结构出现反转:信息技术板块下跌约1.55%,半导体板块下跌约3.47%;通信服务、可选消费和金融相对抗跌。除沃什讲话外,部分芯片公司的利润率指引也加剧了半导体板块的回吐。
沃什讲话的核心内容可以归纳为四点:
1. 2%的PCE通胀目标是明确、固定的目标。
2. 美国经济和就业市场仍然稳健,整体金融条件很难被描述为紧缩。
3. 当前PCE同比仍为3.7%,过去两年通胀改善有限,夏季数据不足以证明基础通胀趋势已经明显好转。
4. 短期利率仍是实现通胀与就业目标的主要工具,危机之外应谨慎使用非常规货币政策。
沃什没有直接承诺9月加息,而是表示:如果美联储无法确信基础通胀正以足够速度回到目标,就仍然需要采取行动。市场将其解读为明显偏鹰,9月加息概率由前一日的35.4%迅速升至55.7%。
A股
沪指本周上涨1.20%,但深成指和创业板分别下跌1.00%和3.42%。金融、地产、农业和部分周期板块稳定沪指,半导体、PCB、CPO及算力硬件则先大跌、后受英伟达财报刺激反弹,周五再次回落。
指数表现说明资金仍在高位科技与低位权重之间快速轮动,沪指上涨并不代表成长方向完成修复。
港股
恒指全周下跌约1.63%,恒科下跌约3.4%。阿里巴巴800亿港元配股成为本周港股最主要的流动性冲击,科技、AI应用和半导体板块周一集中下跌,此后医药、券商、地产和有色金属轮动修复,但恒科始终未能收复周初失地。
风险提示
本报告基于所提供的周度数据进行静态描述,不构成投资建议。跨市场指数的统计区间并非完全一致,比较结果仅供方向性参考;行业成交额较上周变化反映活跃度变化,不代表资金净流入。